- En 2026, deux taux : 20 % (taux normal) et 10 % (taux réduit). Le HT se retrouve en divisant le TTC par 1 + taux (÷ 1,2 ou ÷ 1,1), jamais en retirant 20 % du TTC.
- Un récapitulatif mensuel oppose la TVA collectée sur les ventes à la TVA déductible sur les achats payés ; la différence donne la TVA à payer ou un crédit à reporter.
- Le droit à déduction naît à la date de paiement de la facture : une facture d’achat non réglée reste « en attente » et n’entre pas dans la déduction du mois.
- Le récapitulatif se rapproche des comptes 4455 et 3455 : l’écart doit s’expliquer entièrement (TVA en attente de paiement, régularisations).
La TVA est un impôt « neutre » pour l’entreprise : elle la collecte auprès des clients, la récupère sur ses achats et ne reverse que la différence. Cette neutralité tient à une comptabilité rigoureuse de deux flux, que le comptable doit pouvoir calculer, résumer et rapprocher. Excel est l’outil idéal pour contrôler ce travail, à condition de bien poser les règles.
Ce que vous saurez faire à la fin de l’épisode
- calculer la TVA ligne par ligne sur une facture à deux taux ;
- retrouver le HT et la TVA à partir d’un montant TTC ;
- bâtir un récapitulatif mensuel de TVA collectée et déductible ;
- gérer le crédit de TVA et la TVA en attente de paiement ;
- rapprocher le récapitulatif de la comptabilité.
Les taux en 2026
Le CGI 2026 ne retient plus que deux taux : 20 % (taux normal) et 10 % (taux réduit, par exemple pour la restauration et l’hébergement, le transport routier, l’eau). Les anciens taux de 7 % et de 14 % ont disparu, avec des taux transitoires pour quelques secteurs. Cet épisode utilise 20 % et 10 % ; pour savoir lequel s’applique à chaque opération, voir notre article sur les taux de TVA 2026.
Une facture à deux taux
Atlas Négoce reçoit une facture mêlant un repas d’équipe (restauration, 10 %) et des fournitures de bureau (20 %).
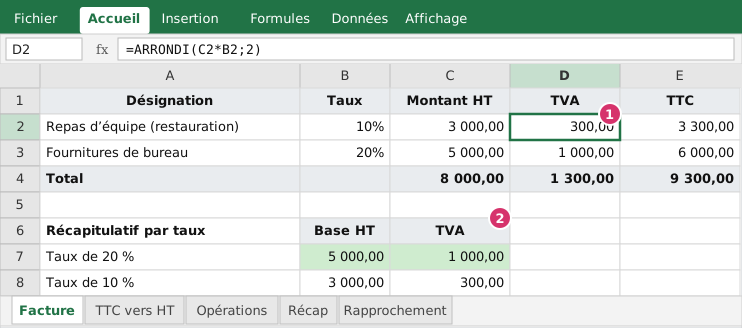 Figure 1 : la facture. Repère 1 : la TVA de chaque ligne ; repère 2 : le récapitulatif par taux.
La TVA de chaque ligne s’écrit =ARRONDI(C2*B2;2) (arrondi au centime, épisode 5) ; le TTC est =C2+D2. Le récapitulatif par taux se fait avec SOMME.SI sur la colonne des taux :
Base à 20 % : =SOMME.SI(B2:B3;0,2;C2:C3)   →  5 000,00
TVA à 20 %  : =SOMME.SI(B2:B3;0,2;D2:D3)   →  1 000,00
Base à 10 % : =SOMME.SI(B2:B3;0,1;C2:C3)   →  3 000,00
TVA à 10 %  : =SOMME.SI(B2:B3;0,1;D2:D3)   →    300,00
Totaux : 8 000,00 HT, 1 300,00 de TVA, 9 300,00 TTC. Un récapitulatif par taux est ce qu’exigent les déclarations et les contrôles : une facture sans ventilation par taux est inutilisable.
Du TTC au HT
Quand on ne connaît que le prix TTC (ticket de caisse, note de frais), on divise par 1 + taux :
| Prix TTC | Taux | HT = TTC ÷ (1 + taux) | TVA contenue |
|---|---|---|---|
| 1 200,00 | 20 % | 1 000,00 | 200,00 |
| 330,00 | 10 % | 300,00 | 30,00 |
| 5 000,00 | 20 % | 4 166,67 | 833,33 |
Formule : =ARRONDI(A2/(1+B2);2) pour le HT, puis =A2-C2 pour la TVA (la TVA est obtenue par différence pour que HT + TVA = TTC au centime). L’erreur classique est de calculer 20 % du TTC : sur 1 200, on trouverait 240 de TVA et 960 de HT, alors que le HT est 1 000 et la TVA 200. Le coefficient est 1,2 (÷ 6 pour avoir la TVA à 20 % : 1 200 ÷ 6 = 200) ou 1,1 (÷ 11 à 10 % : 330 ÷ 11 = 30).
Le récapitulatif mensuel
Cinq opérations de janvier et février : trois achats (FA-0101, FA-0106 pour du matériel informatique, FA-0107) et deux ventes (FV-0001, FV-0002). Toutes à 20 %. Une colonne Date de paiement indique si l’achat a été réglé : seule FA-0101 l’a été, le 20 janvier.
Les règles retenues pour le calcul :
- TVA collectée : à la date de l’opération (simplification : le fait générateur dépend de la nature de l’opération, livraison, encaissement ou prestation, voir l’article sur le fait générateur) ;
- TVA déductible : dans le mois du paiement de la facture d’achat (CGI art. 101) ;
- TVA due = collectée − déductible − crédit reporté ; si le résultat est négatif, il s’agit d’un nouveau crédit à reporter.
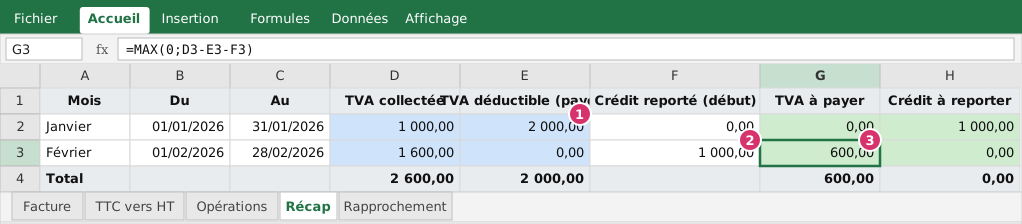 Figure 2 : le récapitulatif. Repère 1 : la déductible, calculée sur la date de paiement ; repère 2 : le crédit reporté ; repère 3 : la TVA à payer.
La TVA collectée du mois :
=SOMME.SI.ENS(Opérations!$F$2:$F$6; Opérations!$C$2:$C$6; "Vente"; Opérations!$A$2:$A$6; ">="&B2; Opérations!$A$2:$A$6; "<="&C2)La TVA déductible utilise la colonne de paiement ($G$2:$G$6) à la place de la date de facture. Le tableau :
| Mois | Collectée | Déductible (payée) | Crédit reporté (début) | TVA à payer | Crédit à reporter |
|---|---|---|---|---|---|
| Janvier | 1 000,00 | 2 000,00 | 0,00 | 0,00 | 1 000,00 |
| Février | 1 600,00 | 0,00 | 1 000,00 | 600,00 | 0,00 |
| Total | 2 600,00 | 2 000,00 | 600,00 |
En janvier, la TVA déductible (2 000, facture FA-0101 payée le 20/01) dépasse la collectée (1 000) : crédit de 1 000, reporté sur février. En février, la collectée (1 600) absorbe le crédit (1 000) et laisse 600 à payer. Les factures FA-0106 (TVA de 2 400, immobilisation) et FA-0107 (800) ne sont pas encore réglées : leur TVA, soit 3 200, ne sera déductible que le mois de leur paiement.
Le rapprochement avec la comptabilité
La comptabilité enregistre la TVA récupérable (compte 3455) dès la facture d’achat, quelle que soit la date de paiement, et la TVA facturée (compte 4455) à la vente. À fin février, les soldes sont 5 200 (3455) et 2 600 (4455). Le rapprochement les compare au récapitulatif.
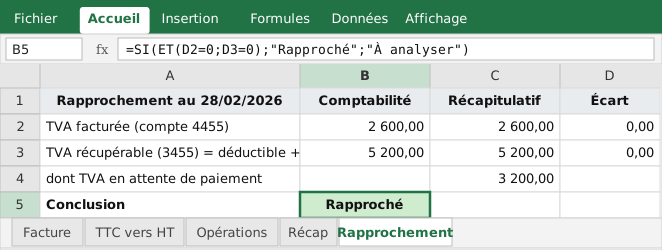 Figure 3 : le rapprochement. L’écart est nul une fois la TVA en attente de paiement identifiée.
| Poste | Comptabilité | Récapitulatif | Écart |
|---|---|---|---|
| TVA facturée (4455) | 2 600,00 | 2 600,00 | 0,00 |
| TVA récupérable (3455) | 5 200,00 | 2 000,00 déductible + 3 200,00 en attente = 5 200,00 | 0,00 |
Sans l’identification de la TVA « en attente », l’écart de 3 200 passerait pour une erreur. Un rapprochement doit toujours se conclure par un tableau d’explication : montant par montant, facture par facture. Quand le récapitulatif et la comptabilité divergent sans explication, l’écart est un signal à traiter avant toute déclaration (erreur de taux, facture oubliée, déduction d’une TVA exclue, mauvais mois).
Les pièges de la TVA dans Excel
- Calculer sur le TTC au lieu du HT, ou l’inverse : l’erreur de base de la TVA.
- Appliquer un taux unique à un total mixte (épisode 26, le piège du champ calculé) : calculez ligne par ligne.
- Mélanger la date de facture et la date de paiement : la déduction suit le paiement ; la collecte suit le fait générateur.
- Oublier les exclusions de déduction : véhicules de tourisme, frais de réception, paiements en espèces au-delà des plafonds (voir l’article sur la déduction de la TVA). Une colonne Déductible ? évite d’inclure ce qui ne l’est pas.
- Arrondis : méthode (par ligne ou sur le total) à fixer et à appliquer partout.
- Périodicité : régime mensuel ou trimestriel selon le chiffre d’affaires : adaptez les bornes de dates du récapitulatif.
Pour un calcul rapide, notre outil de calcul de TVA applique les mêmes principes.
À vous de jouer
Dans le classeur d’exercice :
- Onglet Facture : complétez la TVA par ligne, les totaux et le récapitulatif par taux. Retrouvez 9 300,00 TTC.
- Onglet TTC vers HT : retrouvez le HT et la TVA des trois montants.
- Onglet Récap : complétez les cinq colonnes de calcul pour janvier et février.
- Ajoutez le 12/03/2026 comme date de paiement de FA-0106 et le 15/03/2026 pour FA-0107, puis une ligne Mars au récapitulatif (sans vente) : que donne mars ?
- Complétez le rapprochement : l’écart est-il nul ?
Correction. Facture : TVA 300,00 + 1 000,00 = 1 300,00 ; TTC 9 300,00. TTC vers HT : 1 000,00 / 200,00 ; 300,00 / 30,00 ; 4 166,67 / 833,33. Récapitulatif : janvier crédit de 1 000, février 600 à payer. Pour mars, la TVA déductible est de 3 200 (2 400 + 800, payées en mars), la collectée est nulle : crédit à reporter de 3 200, et la TVA en attente de paiement tombe à zéro (3455 = 5 200 = 2 000 + 3 200). Le rapprochement affiche un écart nul.
À retenir
- Deux taux en 2026 : 20 % et 10 % ; le HT d’un TTC se calcule par ÷ (1 + taux).
- Collectée : fait générateur ; déductible : date de paiement de la facture d’achat.
- TVA due = collectée − déductible − crédit reporté ; sinon, nouveau crédit à reporter.
- Le rapprochement avec 4455 et 3455 doit s’expliquer entièrement, facture par facture.
- Vérifiez toujours les exclusions de déduction avant d’additionner la TVA des achats.
Épisode 36 : les immobilisations, avec l’amortissement linéaire et dégressif d’un registre.
Questions fréquentes
Comment retrouver le HT à partir d’un TTC à 20 % ?
En divisant par 1,2 : HT = TTC ÷ 1,2. Pour 1 200 TTC, le HT est 1 000 et la TVA 200. L’erreur classique consiste à retirer 20 % du TTC (240), ce qui donne un HT faux de 960.
La TVA déductible se calcule-t-elle à la date de la facture ?
Non : le droit à déduction naît dans le mois du paiement de la facture, au nom du bénéficiaire, et s’exerce dans un délai d’un an (CGI art. 101). La date de facture sert à contrôler le dossier, la date de paiement à déterminer le mois de déduction.
Que faire d’un crédit de TVA ?
Le reliquat de TVA déductible est reporté sur les déclarations suivantes ; le remboursement n’est possible que dans les cas prévus par l’article 103 du CGI. Un crédit persistant mérite une analyse (taux, exclusions, achats non déductibles).
Pourquoi la TVA du compte 3455 diffère-t-elle de la TVA déclarée ?
Parce que le compte 3455 enregistre la TVA dès la facture d’achat, alors que la déclaration ne retient que la TVA des factures payées. L’écart correspond aux factures en attente de paiement, à justifier ligne par ligne.
Articles rédigés par l’équipe du cabinet à partir des textes officiels et de la pratique des missions. Chaque article indique sa date de publication et, le cas échéant, de dernière revue.