- Classer chaque solde par rubrique (ressources stables, emplois stables, actif circulant, passif circulant, trésorerie) permet de tout calculer avec SOMME.SI.
- Fonds de roulement = ressources stables − emplois stables ; BFR = actif circulant − passif circulant ; trésorerie nette = FRNG − BFR : un contrôle automatique vérifie l’égalité.
- Les délais se calculent sur 360 jours, avec créances et dettes TTC rapportées à un chiffre d’affaires et à des achats TTC.
- Le cycle de conversion (stockage + clients − fournisseurs) traduit le BFR en jours : chaque jour gagné sur les clients libère de la trésorerie.
Le dirigeant demande : « Pourquoi manque-t-on de trésorerie alors que l’activité marche ? » La réponse vient presque toujours du BFR : l’argent est dans les stocks et chez les clients. Cet épisode transforme un bilan en trois indicateurs (fonds de roulement, BFR, trésorerie nette) et en ratios de délais, avec des formules qui se mettent à jour seules. La méthode de lecture est dans nos articles sur le BFR et les délais clients et fournisseurs ; ici, nous construisons le tableau.
Ce que vous saurez faire à la fin de l’épisode
- classer des soldes de bilan par rubrique ;
- calculer le fonds de roulement, le BFR et la trésorerie nette avec
SOMME.SI; - contrôler automatiquement l’égalité FRNG − BFR = trésorerie nette ;
- calculer délais clients, stockage, fournisseurs et cycle de conversion ;
- chiffrer l’effet d’un jour gagné sur le délai clients.
Le bilan classé
Notre point de départ : les soldes de fin d’exercice 2025 d’Atlas Négoce, avec une colonne Rubrique qui range chaque compte dans un bloc de l’analyse.
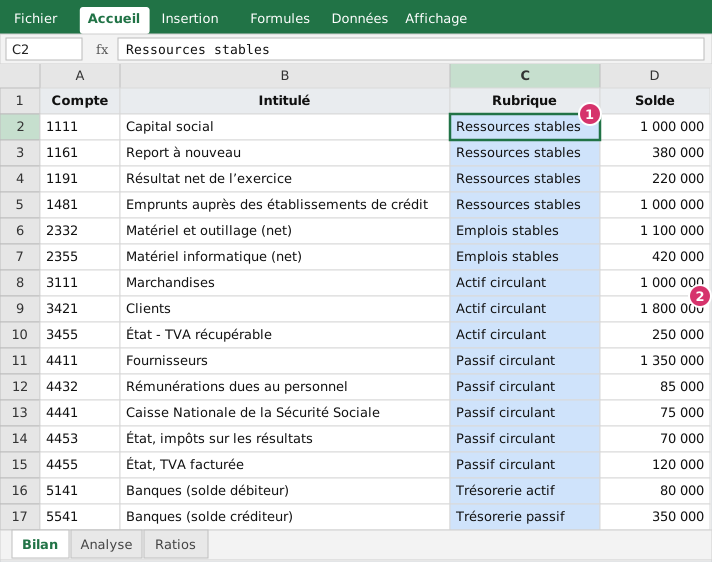 Figure 1 : le bilan classé. Repère 1 : la colonne des rubriques ; repère 2 : le solde des clients.
| Rubrique | Comptes | Montant |
|---|---|---|
| Ressources stables | 1111 capital, 1161 report à nouveau, 1191 résultat, 1481 emprunts | 2 600 000 |
| Emplois stables | 2332 matériel et outillage, 2355 matériel informatique (nets) | 1 520 000 |
| Actif circulant | 3111 marchandises, 3421 clients, 3455 TVA récupérable | 3 050 000 |
| Passif circulant | 4411 fournisseurs, 4432 personnel, 4441 CNSS, 4453 IS, 4455 TVA facturée | 1 700 000 |
| Trésorerie actif | 5141 banques (solde débiteur) | 80 000 |
| Trésorerie passif | 5541 banques (solde créditeur) | 350 000 |
Un contrôle élémentaire : les emplois (1 520 000 + 3 050 000 + 80 000 = 4 650 000) égalent les ressources (2 600 000 + 1 700 000 + 350 000 = 4 650 000). Le classement des comptes en rubriques est un choix d’analyse, à documenter : ici, la TVA et l’impôt sur les résultats figurent dans le circulant.
Les trois indicateurs
Chaque cumul est un SOMME.SI sur la colonne des rubriques :
=SOMME.SI(Bilan!$C$2:$C$17;"Ressources stables";Bilan!$D$2:$D$17)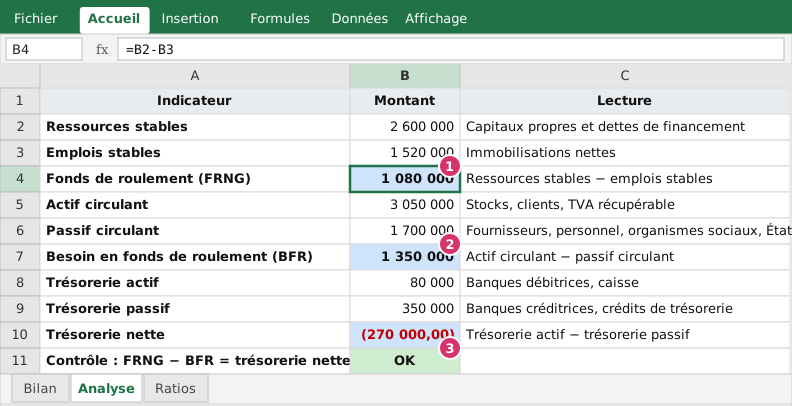 Figure 2 : l’analyse. Repère 1 : fonds de roulement ; repère 2 : BFR ; repère 3 : le contrôle.
| Indicateur | Calcul | Montant |
|---|---|---|
| Fonds de roulement (FRNG) | 2 600 000 − 1 520 000 | 1 080 000 |
| BFR | 3 050 000 − 1 700 000 | 1 350 000 |
| Trésorerie nette | FRNG − BFR = 1 080 000 − 1 350 000 | −270 000 |
La trésorerie nette se calcule aussi directement (80 000 − 350 000 = −270 000) : la ligne de contrôle compare les deux chemins avec =SI(ARRONDI(B4-B7-B10;2)=0;"OK";"ÉCART"). Il détecte un compte oublié ou une rubrique mal orthographiée (la ligne n’est alors comptée nulle part), mais pas un compte rangé dans la mauvaise rubrique : le contrôle est une identité comptable, pas une garantie de classement.
Lecture. Les ressources stables financent les immobilisations avec 1 080 000 d’avance, mais le BFR consomme 1 350 000 : le fonds de roulement ne couvre que 80 % du besoin, et l’écart de 270 000 est financé par les banques à court terme. L’entreprise est solide sur le long terme mais dépendante de ses lignes de trésorerie.
Les ratios de délais
Les formules suivent les définitions de notre article sur les délais : créances et dettes TTC, rapportées à un chiffre d’affaires et à des achats TTC, sur 360 jours. Le chiffre d’affaires est de 12 000 000 HT (14 400 000 TTC) ; le coût d’achat des marchandises vendues est de 8 400 000 HT (10 080 000 TTC).
Délai clients      : =SOMME.SI(Bilan!$A$2:$A$17;"3421";Bilan!$D$2:$D$17)/B6*B5
Stockage           : =SOMME.SI(Bilan!$A$2:$A$17;"3111";Bilan!$D$2:$D$17)/B3*B5
Délai fournisseurs : =SOMME.SI(Bilan!$A$2:$A$17;"4411";Bilan!$D$2:$D$17)/B7*B5
Cycle              : =B9+B8-B10
Ici, SOMME.SI retrouve le solde d’un compte par son numéro (colonne A) : le tableau ne dépend pas de l’ordre des lignes (épisode 22).
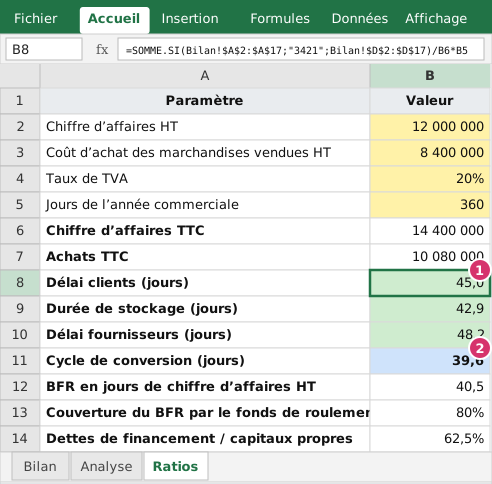 Figure 3 : les ratios. Repère 1 : les trois délais ; repère 2 : le cycle de conversion.
| Ratio | Calcul | Résultat |
|---|---|---|
| Délai clients | 1 800 000 ÷ 14 400 000 × 360 | 45,0 jours |
| Durée de stockage | 1 000 000 ÷ 8 400 000 × 360 | 42,9 jours |
| Délai fournisseurs | 1 350 000 ÷ 10 080 000 × 360 | 48,2 jours |
| Cycle de conversion | 42,9 + 45,0 − 48,2 | 39,6 jours |
| BFR en jours de CA HT | 1 350 000 ÷ 12 000 000 × 360 | 40,5 jours |
| Couverture du BFR par le FRNG | 1 080 000 ÷ 1 350 000 | 80 % |
| Dettes de financement / capitaux propres | 1 000 000 ÷ 1 600 000 | 62,5 % |
Le cycle de conversion (39,6 jours) et le BFR exprimé en jours de chiffre d’affaires (40,5 jours) racontent la même histoire sous deux angles : l’entreprise doit financer environ 40 jours d’activité. Les deux chiffres ne sont pas identiques, car l’un compare des flux TTC et l’autre un BFR qui contient aussi la TVA, l’impôt, le personnel : c’est un ordre de grandeur, pas une égalité.
Ce que vaut un jour gagné
Un jour de délai clients représente 14 400 000 ÷ 360 = 40 000 MAD de trésorerie. Gagner 10 jours sur les clients (de 45 à 35 jours) libère donc 400 000 MAD :
| Aujourd’hui | Délai clients à 35 jours | |
|---|---|---|
| Clients | 1 800 000 | 1 400 000 |
| BFR | 1 350 000 | 950 000 |
| Trésorerie nette | −270 000 | +130 000 |
Dix jours de relance bien menée feraient passer la trésorerie nette de négative à positive, sans emprunt ni apport. De même, allonger d’autant le délai fournisseurs (de 48,2 à 58,2 jours) aurait un effet de 10 080 000 ÷ 360 × 10 = 280 000 MAD, mais avec une limite : les délais de paiement légaux, que traite notre guide sur la loi 69-21.
Les pièges
- Mélanger TTC et HT. Un DSO calculé avec un chiffre d’affaires HT surestime le délai de 20 %.
- Un classement incohérent. Un compte placé dans la mauvaise rubrique fausse le BFR sans erreur visible : le contrôle FRNG − BFR = trésorerie nette ne le détecte pas, seule une relecture du classement le fait.
- Le solde de clôture comme moyenne. Une activité saisonnière peut avoir un BFR de clôture très différent du BFR moyen.
- Un ratio sans comparaison. 45 jours est « bon » ou « mauvais » selon le secteur, les conditions contractuelles et l’année précédente.
- Utiliser des soldes non rapprochés. Les ratios valent ce que valent les comptes : lettrage, balance âgée, inventaire.
À vous de jouer
Dans le classeur d’exercice :
- Onglet Analyse : complétez les lignes 2 à 11. Retrouvez 1 080 000, 1 350 000 et −270 000.
- Déplacez le compte 3455 (TVA récupérable) de « Actif circulant » à « Trésorerie actif » : que vaut maintenant le contrôle ?
- Onglet Ratios : complétez les délais. Que devient le cycle de conversion si les clients passent à 5 jours de plus ?
- Calculez la trésorerie nette si le délai fournisseurs passe de 48,2 à 40 jours (les stocks et les clients ne changent pas).
Correction. (2) Le contrôle reste « OK », car l’égalité FRNG − BFR = trésorerie nette est une identité comptable. Mais l’analyse est faussée : le BFR tombe à 1 100 000 et la trésorerie nette à −20 000 (la TVA récupérable n’est pas de la trésorerie). Un contrôle d’égalité ne protège pas d’une erreur de classement cohérente : relisez le classement. (3) Cinq jours de plus portent le délai clients à 50 jours et le cycle de conversion à 44,6 jours. (4) À 40 jours, le poste fournisseurs tombe à 10 080 000 × 40 ÷ 360 = 1 120 000, soit 230 000 de moins : le BFR monte à 1 580 000 et la trésorerie nette devient 1 080 000 − 1 580 000 = −500 000.
À retenir
- Classez les comptes par rubrique, puis
SOMME.SIcalcule FRNG, BFR et trésorerie nette. - FRNG − BFR = trésorerie nette : gardez ce contrôle dans le classeur.
- Délais : créances et dettes TTC ÷ flux TTC × 360 ; cycle = stockage + clients − fournisseurs.
- Un jour de délai clients vaut chiffre d’affaires TTC ÷ 360.
- Un ratio se lit dans le temps, par secteur, et jamais seul.
Épisode 43 : le seuil de rentabilité, avec Valeur cible et Solveur pour trouver le point d’équilibre.
Questions fréquentes
Pourquoi une trésorerie nette négative n’est-elle pas toujours une faillite imminente ?
Parce qu’elle signifie que le fonds de roulement ne couvre pas tout le BFR, la différence étant financée par des crédits bancaires de court terme. C’est fréquent dans les PME, mais fragile : si la banque réduit ses lignes, il faut trouver autre chose. Le niveau de dépendance (ici 270 000 pour un BFR de 1 350 000) est ce qu’il faut surveiller.
Pourquoi rapporter des créances TTC à un chiffre d’affaires TTC ?
Parce que les créances clients incluent la TVA facturée. Diviser un montant TTC par un chiffre d’affaires HT surestime le délai de 20 %. On rapporte donc TTC à TTC, ou HT à HT.
Que faire si mon DSO est élevé ?
Chercher d’abord la cause : quelques gros clients en retard, des délais contractuels trop longs, une facturation tardive. La balance âgée (épisode 37) décompose le délai moyen par client et par tranche de retard.
Les ratios calculés à la clôture suffisent-ils ?
Ils donnent une photo à une date. Si l’activité est saisonnière, le solde de clôture peut être très différent de la moyenne annuelle. Calculez-les aussi chaque mois pour suivre la tendance.
Articles rédigés par l’équipe du cabinet à partir des textes officiels et de la pratique des missions. Chaque article indique sa date de publication et, le cas échéant, de dernière revue.