- La balance générale liste chaque compte avec ses mouvements (total débit, total crédit) puis son solde, débiteur ou créditeur ; elle se construit avec SOMME.SI.ENS depuis le journal.
- Solde débiteur : MAX(débit − crédit ; 0) ; solde créditeur : MAX(crédit − débit ; 0). Les deux totaux de soldes doivent être égaux, comme les deux totaux de mouvements.
- Trois contrôles prouvent la balance : débits = crédits, soldes débiteurs = soldes créditeurs, total des mouvements = total du journal.
- Les comptes se saisissent en texte pour que les jointures et les jokers fonctionnent (6* pour toute la classe 6).
La balance générale est le document que les comptables regardent en premier : en une page, elle résume tous les mouvements de la période et fait ressortir immédiatement les déséquilibres. C’est aussi le point d’entrée de la plupart des travaux d’analyse et d’audit : bilan, compte de produits et charges, ratios, rapprochements. À partir du journal de l’épisode précédent, nous la construisons avec des formules, de sorte qu’elle se recalcule à chaque nouvelle écriture.
Ce que vous saurez faire à la fin de l’épisode
- construire une balance par compte avec SOMME.SI.ENS ;
- calculer les soldes débiteurs et créditeurs ;
- vérifier l’équilibre par trois contrôles complémentaires ;
- lire une balance : soldes nuls, comptes de TVA, résultat de l’exercice ;
- repérer un compte manquant ou une écriture déséquilibrée.
La structure
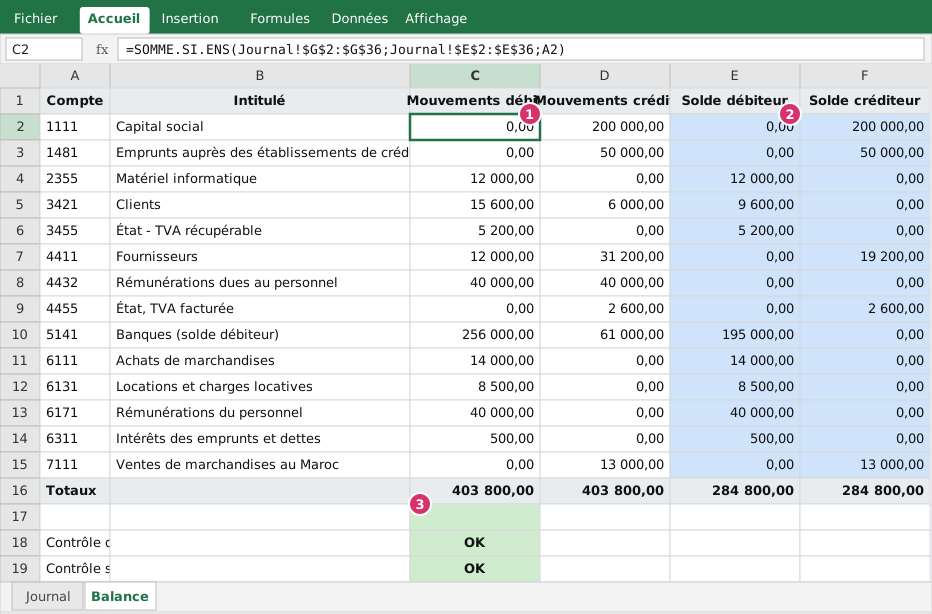 Figure 1 : la balance du journal de janvier-février. Repère 1 : mouvements ; repère 2 : soldes ; repère 3 : contrôles.
La feuille Balance comporte six colonnes : compte, intitulé, mouvements débit, mouvements crédit, solde débiteur, solde créditeur. La liste des comptes provient du plan (14 comptes utilisés dans l’exercice, saisis en texte).
Les mouvements (repère 1), pour le compte en A2 :
Débit :  =SOMME.SI.ENS(Journal!$G$2:$G$36; Journal!$E$2:$E$36; A2)
Crédit : =SOMME.SI.ENS(Journal!$H$2:$H$36; Journal!$E$2:$E$36; A2)
Avec un seul critère, SOMME.SI suffirait ; SOMME.SI.ENS permet d’ajouter plus tard un critère de période (épisode 23).
Les soldes (repère 2) :
Solde débiteur :  =MAX(C2-D2; 0)
Solde créditeur : =MAX(D2-C2; 0)
Un compte a soit un solde débiteur, soit un solde créditeur (ou aucun), jamais les deux : un des deux MAX vaut zéro.
Le résultat
| Compte | Intitulé | Débit | Crédit | Solde débiteur | Solde créditeur |
|---|---|---|---|---|---|
| 1111 | Capital social | 0 | 200 000 | 200 000 | |
| 1481 | Emprunts auprès des établissements de crédit | 0 | 50 000 | 50 000 | |
| 2355 | Matériel informatique | 12 000 | 0 | 12 000 | |
| 3421 | Clients | 15 600 | 6 000 | 9 600 | |
| 3455 | État - TVA récupérable | 5 200 | 0 | 5 200 | |
| 4411 | Fournisseurs | 12 000 | 31 200 | 19 200 | |
| 4432 | Rémunérations dues au personnel | 40 000 | 40 000 | 0 | 0 |
| 4455 | État, TVA facturée | 0 | 2 600 | 2 600 | |
| 5141 | Banques (solde débiteur) | 256 000 | 61 000 | 195 000 | |
| 6111 | Achats de marchandises | 14 000 | 0 | 14 000 | |
| 6131 | Locations et charges locatives | 8 500 | 0 | 8 500 | |
| 6171 | Rémunérations du personnel | 40 000 | 0 | 40 000 | |
| 6311 | Intérêts des emprunts et dettes | 500 | 0 | 500 | |
| 7111 | Ventes de marchandises au Maroc | 0 | 13 000 | 13 000 | |
| Totaux | 403 800 | 403 800 | 284 800 | 284 800 |
Les trois contrôles
Ils se placent sous le tableau, et chacun renvoie « OK » ou « ÉCART » :
- Mouvements : total débit = total crédit (403 800 = 403 800) :
=SI(ARRONDI(C16-D16;2)=0;"OK";"ÉCART"). Il prouve que le journal est globalement équilibré. - Soldes : total des soldes débiteurs = total des soldes créditeurs (284 800 = 284 800). Il prouve que la balance tire correctement les soldes.
- Rapprochement avec le journal : le total des mouvements de la balance égale le total du journal :
=SI(ARRONDI(C16-SOMME(Journal!G2:G36);2)=0;"OK";"ÉCART"). C’est ce contrôle qui détecte un compte oublié dans la balance : le total du journal contient ses mouvements, la balance non.
Quand une écriture complète porte sur des comptes absents du plan (par exemple 6199 au débit et 4421 au crédit), les deux premières vérifications restent à OK : la balance est équilibrée en elle-même, mais incomplète. Seul le troisième contrôle réagit. Et si un seul côté de l’écriture manque dans la balance, les trois contrôles réagissent. Voilà pourquoi il en faut trois.
Lire la balance
Une balance se lit en quelques repères :
- Les classes. Les comptes de classe 1 à 5 composent le bilan, ceux des classes 6 et 7 le compte de produits et charges. Total des charges (classe 6) : 14 000 + 8 500 + 40 000 + 500 = 63 000. Total des produits (classe 7) : 13 000. Le résultat de la période est donc une perte de 50 000 : démarrage d’activité avec deux mois de salaires pour 13 000 de ventes. Avec un joker, on le calcule directement :
=SOMME.SI(A2:A15;"6*";E2:E15)donne les charges (soldes débiteurs de la classe 6), à condition que les numéros de compte soient du texte (épisode 2). - Les soldes nuls. Le compte 4432 (rémunérations dues) est à zéro : les salaires de janvier et de février ont été payés. Un solde non nul inattendu sur un compte de liaison est un signal.
- La TVA. La TVA récupérable (3455, débit de 5 200) dépasse la TVA facturée (4455, crédit de 2 600) : l’entreprise est en crédit de TVA de 2 600 à la fin de février (nous détaillerons à l’épisode 35).
- La trésorerie. La banque (5141) est débitrice de 195 000, soit l’apport de 200 000, plus l’emprunt de 50 000 et un encaissement client de 6 000, moins les loyers, les salaires, les règlements et les intérêts.
- Le sens des soldes. Un client créditeur ou un fournisseur débiteur (des soldes « à l’envers ») appellent une vérification : avance, avoir non imputé, erreur d’imputation.
Les pièges
- Un compte absent de la liste : détecté par le contrôle n° 3. Cela arrive quand une écriture utilise un compte nouveau. Ajoutez-le au plan et à la balance.
- Comptes en nombres au lieu de texte : les jokers ne marchent pas, certaines jointures échouent (épisode 19).
- Plages du journal trop courtes : la balance ne voit pas les lignes ajoutées après la ligne 36. Utilisez un tableau Excel (
tblJournal[Débit]) ou des plages plus larges. - Montants en texte dans le journal :
SOMME.SI.ENSles ignore, la balance perd des mouvements. Contrôle n° 3. - Écart de centimes : comparez avec
ARRONDI, pas avec=direct (épisode 5). - Balance non datée : indiquez toujours la période et la date de la balance dans l’en-tête.
Une balance en deux clics : le TCD
Pour une balance rapide, un tableau croisé dynamique donne le même résultat sans formule : Compte en lignes, Débit et Crédit en valeurs, avec un champ calculé pour le solde si besoin. Il est plus rapide à construire et ne rate pas de compte (la liste des comptes vient des données), mais il ne place pas de contrôles à côté et il faut penser à l’actualiser. La version par formules, plus longue, s’intègre dans un classeur de reporting qui enchaîne les états.
À vous de jouer
Dans le classeur d’exercice :
- Complétez les colonnes C à F de la balance, les totaux et les trois contrôles.
- Calculez, avec un joker, le total des charges (classe 6) et celui des produits (classe 7). Quel est le résultat ?
- Ajoutez dans le journal une écriture complète sur deux comptes absents du plan : 12/02/2026, pièce
FA-0108, compte 6199 au débit de 500 et compte 4421 au crédit de 500. Quel contrôle réagit ? - Ajoutez 6199 et 4421 à la balance (en insérant deux lignes). Les trois contrôles reviennent-ils à OK ?
Correction. Charges : 63 000 ; produits : 13 000 ; résultat : −50 000. À l’étape 3, la balance reste équilibrée en elle-même (contrôles 1 et 2 à OK) mais le contrôle 3 passe à « ÉCART » : le total du journal est de 404 300 alors que la balance totalise encore 403 800 (les deux comptes 6199 et 4421 manquent). Après l’ajout de ces deux comptes à la balance (en veillant à ce que les plages des formules et des totaux couvrent les nouvelles lignes), les trois contrôles reviennent à OK.
À retenir
- Balance = une ligne par compte : mouvements (
SOMME.SI.ENS) puis soldes (MAX(D−C;0)etMAX(C−D;0)). - Trois contrôles : débits = crédits, soldes débiteurs = soldes créditeurs, balance = journal.
- Les comptes en texte permettent les jokers (
"6*") pour totaliser une classe. - Une balance se lit : classes, soldes nuls, TVA, trésorerie, soldes anormaux.
- La balance est la porte d’entrée des états de synthèse : épisode 34.
Épisode 33 : avant de produire le bilan et le CPC, construisons un jeu complet de contrôles pour traquer doublons, trous de numérotation et comptes inconnus.
Questions fréquentes
Quelle différence entre une balance et un grand livre ?
Le grand livre détaille les mouvements de chaque compte ; la balance en donne la synthèse : une ligne par compte avec le total des mouvements et le solde. La balance est le point de départ des états de synthèse (bilan, CPC).
Comment constituer la liste des comptes sans la saisir ?
Avec un tableau croisé dynamique (Compte en lignes, Débit et Crédit en valeurs), ou, avec Microsoft 365, avec la formule =TRIER(UNIQUE(Journal!E2:E36)). La liste du plan comptable reste préférable car elle fait apparaître aussi les comptes sans mouvement.
Pourquoi le total des soldes débiteurs égale-t-il celui des soldes créditeurs ?
Parce que chaque écriture est équilibrée (débit = crédit) : la somme algébrique de tous les soldes est nulle. Si les deux totaux diffèrent, une écriture est déséquilibrée ou un compte manque.
Que faire d’un compte à solde nul ?
Il reste dans la balance (il a eu des mouvements) mais n’apparaît pas dans les états de synthèse. C’est le cas ici des rémunérations dues (4432) : les salaires dus ont été payés.
Articles rédigés par l’équipe du cabinet à partir des textes officiels et de la pratique des missions. Chaque article indique sa date de publication et, le cas échéant, de dernière revue.