- Un registre des immobilisations calcule pour chaque bien la dotation de l’exercice (taux × valeur × mois/12), le cumul des amortissements et la valeur nette comptable (VNC).
- Le linéaire répartit la valeur à parts égales ; le dégressif applique le taux multiplié par un coefficient à la VNC et bascule sur le linéaire en fin de période quand celui-ci devient plus élevé.
- Le total amorti ne dépasse jamais la valeur d’origine : un plan se contrôle en vérifiant que les annuités cumulées égalent 100 % de la valeur.
- Le dégressif n’économise pas d’impôt au total, il le décale ; il est optionnel, irrévocable et réservé aux biens d’équipement (CGI art. 10).
Une immobilisation n’est pas une charge : un ordinateur acheté 12 000 MAD sert plusieurs années, et c’est son usure qu’on enregistre chaque année, par l’amortissement. Les calculs sont simples ; ce qui est difficile, c’est de les tenir pour des dizaines de biens, avec des dates d’acquisition différentes, sans erreur de prorata. C’est le travail d’un registre des immobilisations, parfait pour Excel.
Ce que vous saurez faire à la fin de l’épisode
- construire un registre avec prorata au mois, cumul et VNC ;
- calculer la dotation de l’exercice pour chaque bien ;
- construire un plan linéaire et un plan dégressif et les comparer ;
- comptabiliser la dotation ;
- contrôler un plan d’amortissement.
Le registre des immobilisations
Trois biens d’Atlas Négoce, exercice 2026 : un matériel informatique acquis le 12 janvier 2026 pour 12 000 MAD (durée 5 ans), du mobilier de bureau acquis le 10 mars 2026 pour 8 000 (10 ans), et du matériel et outillage acquis le 1er juillet 2025 pour 60 000 (10 ans). L’exercice est saisi dans une cellule nommée Exercice (épisode 10).
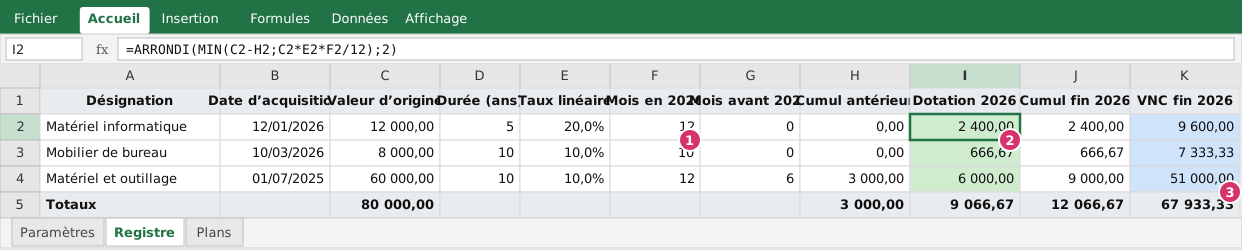 Figure 1 : le registre. Repère 1 : les mois d’amortissement dans l’exercice ; repère 2 : la dotation ; repère 3 : la VNC totale.
Les formules
| Colonne | Formule (ligne 2) | Rôle |
|---|---|---|
| Taux linéaire | =1/D2 |
20 % pour 5 ans, 10 % pour 10 ans |
| Mois en 2026 | =SI(ANNEE(B2)<Exercice;12;SI(ANNEE(B2)=Exercice;13-MOIS(B2);0)) |
12 si acquis avant, 13 − mois l’année d’acquisition |
| Mois avant 2026 | =SI(ANNEE(B2)<Exercice;(13-MOIS(B2))+12*(Exercice-ANNEE(B2)-1);0) |
Mois déjà amortis |
| Cumul antérieur | =ARRONDI(MIN(C2;C2*E2*G2/12);2) |
Amortissements des exercices précédents |
| Dotation 2026 | =ARRONDI(MIN(C2-H2;C2*E2*F2/12);2) |
Valeur × taux × mois/12, plafonnée au solde |
| Cumul fin 2026 | =H2+I2 |
|
| VNC fin 2026 | =C2-J2 |
Valeur nette comptable |
Le prorata part du premier jour du mois d’acquisition : le bien du 10 mars compte 10 mois (mars à décembre), 13 − 3 = 10. Le plafond MIN(C2-H2; …) empêche d’amortir au-delà de la valeur.
Les résultats
| Bien | Valeur | Mois 2026 | Cumul antérieur | Dotation 2026 | Cumul fin 2026 | VNC |
|---|---|---|---|---|---|---|
| Matériel informatique | 12 000,00 | 12 | 0,00 | 2 400,00 | 2 400,00 | 9 600,00 |
| Mobilier de bureau | 8 000,00 | 10 | 0,00 | 666,67 | 666,67 | 7 333,33 |
| Matériel et outillage | 60 000,00 | 12 | 3 000,00 | 6 000,00 | 9 000,00 | 51 000,00 |
| Totaux | 80 000,00 | 3 000,00 | 9 066,67 | 12 066,67 | 67 933,33 |
Détails des calculs : 12 000 × 20 % × 12/12 = 2 400 ; 8 000 × 10 % × 10/12 = 666,67 ; le matériel et outillage a été amorti 6 mois en 2025 (60 000 × 10 % × 6/12 = 3 000) puis l’année pleine en 2026 (6 000), soit 9 000 de cumul et 51 000 de VNC. Le total des dotations de l’exercice est de 9 066,67.
L’écriture d’amortissement
À la clôture, une écriture constate la dotation pour chaque catégorie :
| Compte | Débit | Crédit |
|---|---|---|
| 6193 Dotations d’exploitation aux amortissements des immobilisations | 9 066,67 | |
| 28355 Amortissements du matériel informatique | 2 400,00 | |
| 28351 Amortissements du mobilier de bureau | 666,67 | |
| 28332 Amortissements du matériel et outillage | 6 000,00 |
La charge de 9 066,67 réduit le résultat ; les amortissements cumulés viennent en déduction de la valeur brute des immobilisations au bilan (VNC : 67 933,33). Elle n’est pas encore dans le bilan de l’épisode 34, qui n’intègre aucune écriture d’inventaire : ce serait la première à ajouter (voir l’article sur les immobilisations au CGNC).
Linéaire contre dégressif
Pour un bien d’équipement de 12 000 MAD amorti sur 5 ans :
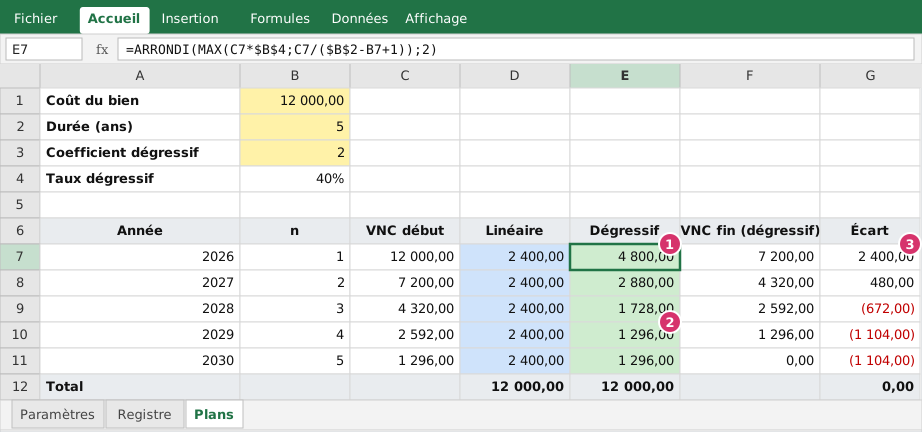 Figure 2 : les deux plans côte à côte. Repère 1 : première annuité dégressive ; repère 2 : annuité de la bascule ; repère 3 : écart d’annuité.
- Linéaire : 12 000 ÷ 5 = 2 400 par an.
- Dégressif : le taux linéaire (20 %) est multiplié par le coefficient (2 pour une durée de 5 à 6 ans : 40 %) et appliqué à la valeur nette de début d’année (CGI art. 10-III-C-1°, voir l’article sur les amortissements fiscaux).
La formule de l’annuité dégressive, année n sur une durée D :
=ARRONDI(MAX(VNC_début * taux_dégressif ; VNC_début / (D - n + 1)) ; 2)Le second terme est la bascule sur le linéaire : quand répartir la valeur restante à parts égales sur les années restantes donne plus que le taux dégressif, on prend ce montant. Le plan s’établit ainsi :
| Année | VNC début | Linéaire | Dégressif | VNC fin (dégressif) | Écart |
|---|---|---|---|---|---|
| 2026 | 12 000,00 | 2 400,00 | 4 800,00 | 7 200,00 | +2 400,00 |
| 2027 | 7 200,00 | 2 400,00 | 2 880,00 | 4 320,00 | +480,00 |
| 2028 | 4 320,00 | 2 400,00 | 1 728,00 | 2 592,00 | −672,00 |
| 2029 | 2 592,00 | 2 400,00 | 1 296,00 | 1 296,00 | −1 104,00 |
| 2030 | 1 296,00 | 2 400,00 | 1 296,00 | 0,00 | −1 104,00 |
| Total | 12 000,00 | 12 000,00 | 0,00 |
En 2029, 40 % de 2 592 donnerait 1 036,80, alors que 2 592 ÷ 2 années restantes = 1 296 : on bascule, et la dernière annuité (1 296) n’est pas supérieure à la précédente, ce que la pratique recherche. Les deux plans amortissent 12 000 au total : le dégressif n’économise pas d’impôt, il avance les déductions (+2 400 en 2026) et les compense plus tard. Il est optionnel, irrévocable et réservé aux biens d’équipement. La différence avec l’amortissement comptable linéaire s’enregistre en amortissement dérogatoire (voir l’article cité plus haut).
Et les fonctions d’Excel ?
Excel propose AMORLIN (SLN) pour le linéaire, DDB pour le dégressif à taux fixe (avec un argument facteur, soit le coefficient) et VDB (variable declining balance), qui calcule le dégressif et bascule automatiquement au linéaire quand celui-ci est plus élevé, comme dans notre plan. Elles sont pratiques pour un calcul unique ; pour un registre de plusieurs dizaines de biens, un tableau ligne par ligne, comme ici, est plus transparent : un contrôleur lit les formules et suit chaque annuité.
Contrôler un plan d’amortissement
- Le cumul ne dépasse jamais la valeur :
=SI(J2>C2;"ERREUR";"OK"). - Un plan complet amortit 100 % : à la fin de la durée, la VNC est nulle (ou égale à la valeur résiduelle).
- Le prorata : un bien acquis en décembre doit porter une seule dotation de 1/12 la première année.
- Le rapprochement avec la comptabilité : le total des dotations du registre égale le débit du compte 6193 ; le cumul des amortissements égale le solde des comptes 283.
- Les sorties d’actif : un bien cédé ou mis au rebut sort du registre à la date de sortie ; sa VNC à cette date sert à calculer la plus-value ou la moins-value de cession (prix de cession − VNC).
À vous de jouer
Dans le classeur d’exercice :
- Onglet Registre : complétez les colonnes F à K. Retrouvez 9 066,67 de dotation 2026.
- Changez la date d’acquisition du mobilier au 28 novembre 2026 : quelle est la nouvelle dotation ? Au 5 janvier 2027 ?
- Onglet Plans : changez la durée à 4 ans et le coefficient à 1,5 : quel est le taux dégressif ? Le plan est-il toujours complet ?
- Calculez le cumul des amortissements après trois ans dans les deux méthodes (durée 5 ans, coefficient 2).
Correction. Pour le mobilier acquis le 28 novembre, il reste 2 mois (novembre et décembre) : 8 000 × 10 % × 2/12 = 133,33 ; acquis le 5 janvier 2027, la dotation 2026 est nulle (0 mois). À 4 ans et coefficient 1,5, le taux dégressif est 37,5 % (25 % × 1,5) et le plan reste complet (le total est 12 000, grâce à la bascule finale). Après trois ans, le cumul linéaire est de 7 200 (3 × 2 400) et le cumul dégressif de 9 408 (4 800 + 2 880 + 1 728), soit 2 208 de plus.
À retenir
- Registre : valeur × taux × mois/12 ; prorata dès le premier jour du mois d’acquisition ; cumul, VNC et plafond.
- Le dégressif multiplie le taux par un coefficient (1,5 ; 2 ; 3) et s’applique à la VNC ; la bascule vers le linéaire évite une dernière annuité aberrante.
- Les deux méthodes amortissent la même valeur au total ; le dégressif décale la déduction.
- Écriture : débit 6193, crédit du compte d’amortissement de la catégorie.
- Un plan se contrôle : cumul ≤ valeur, VNC finale nulle, rapprochement avec la comptabilité.
Épisode 37 : la balance âgée des clients et des fournisseurs, pour repérer les créances à relancer ou à provisionner.
Questions fréquentes
Comment calculer le prorata de la première année ?
L’amortissement court à partir du premier jour du mois d’acquisition ou de mise en service : un bien acquis le 10 mars est amorti pour 10 mois (mars à décembre) sur l’exercice civil. La formule du classeur est 13 − MOIS(date) pour l’année d’acquisition.
Quels coefficients pour le dégressif ?
Le taux linéaire est multiplié par 1,5 pour une durée de 3 à 4 ans, par 2 pour 5 à 6 ans et par 3 au-delà de 6 ans, puis appliqué à la valeur résiduelle (CGI art. 10-III-C-1°). L’option est irrévocable et vise les biens d’équipement, pas les immeubles ni les véhicules de tourisme.
Excel dispose-t-il de fonctions d’amortissement ?
Oui : AMORLIN (linéaire), DDB (dégressif à taux fixe), VDB (dégressif avec bascule automatique sur le linéaire) et AMORDEGRC. Un plan construit ligne par ligne reste plus lisible et plus facile à justifier lors d’un contrôle.
Que faire de la dotation dans le CPC et le bilan ?
La dotation est une charge d’exploitation (compte 6193) ; elle augmente le compte d’amortissement correspondant (par exemple 28355 pour le matériel informatique), qui vient en déduction de l’immobilisation à l’actif du bilan.
Articles rédigés par l’équipe du cabinet à partir des textes officiels et de la pratique des missions. Chaque article indique sa date de publication et, le cas échéant, de dernière revue.