- Une balance âgée classe les factures ouvertes par ancienneté de retard (non échu, 1-30 j, 31-60 j, 61-90 j, plus de 90 j) et par client : on voit d’un coup où l’argent dort.
- Le retard se calcule avec une date de situation saisie (pas AUJOURDHUI), la tranche avec une recherche approchée, le tableau client × tranche avec SOMME.SI.ENS.
- Un libellé de tranche qui commence par « > » est lu comme un opérateur de comparaison dans les critères : utilisez « Plus de 90 j ».
- La balance âgée oriente la relance et signale les créances à examiner une à une ; la provision relève d’une analyse client par client, pas d’un taux automatique.
« Combien nos clients nous doivent-ils, et depuis quand ? » La balance âgée répond à cette double question, et c’est l’une des premières demandes d’un dirigeant, d’un banquier ou d’un auditeur qui s’inquiète de la trésorerie. Elle repose sur les mécanismes déjà vus (dates, recherche approchée, cumuls conditionnels) ; il ne reste qu’à les assembler.
Ce que vous saurez faire à la fin de l’épisode
- calculer le retard de chaque facture à une date de situation ;
- classer chaque retard dans une tranche avec RECHERCHEV approchée ;
- produire le tableau client × tranche avec SOMME.SI.ENS ;
- interpréter : part échue, concentration, créances à examiner ;
- relier la balance âgée à la provision et à la relance.
Le cas : neuf factures ouvertes au 31 mars 2026
Atlas Négoce suit neuf factures de vente non encaissées, sur cinq clients. La date de situation est saisie en H2.
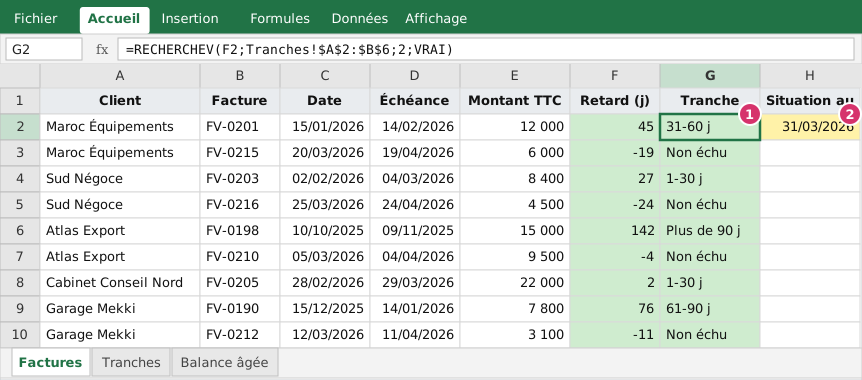 Figure 1 : les factures ouvertes. Repère 1 : la tranche calculée ; repère 2 : la date de situation.
Le retard
=$H$2-D2 (date de situation − date d’échéance)Un retard positif signale une facture échue ; un retard négatif ou nul une facture non échue. Les résultats :
| Facture | Client | Échéance | Montant | Retard |
|---|---|---|---|---|
| FV-0198 | Atlas Export | 09/11/2025 | 15 000 | 142 j |
| FV-0190 | Garage Mekki | 14/01/2026 | 7 800 | 76 j |
| FV-0201 | Maroc Équipements | 14/02/2026 | 12 000 | 45 j |
| FV-0203 | Sud Négoce | 04/03/2026 | 8 400 | 27 j |
| FV-0205 | Cabinet Conseil Nord | 29/03/2026 | 22 000 | 2 j |
| FV-0210 | Atlas Export | 04/04/2026 | 9 500 | non échu (−4 j) |
| FV-0212 | Garage Mekki | 11/04/2026 | 3 100 | non échu (−11 j) |
| FV-0215 | Maroc Équipements | 19/04/2026 | 6 000 | non échu (−19 j) |
| FV-0216 | Sud Négoce | 24/04/2026 | 4 500 | non échu (−24 j) |
La tranche
Une table des tranches (« à partir de ») classe chaque retard :
| Retard à partir de | Tranche |
|---|---|
| −99 999 | Non échu |
| 1 | 1-30 j |
| 31 | 31-60 j |
| 61 | 61-90 j |
| 91 | Plus de 90 j |
La formule =RECHERCHEV(F2;Tranches!$A$2:$B$6;2;VRAI) cherche, comme dans l’épisode 19, la plus grande borne inférieure ou égale au retard. La première ligne à −99 999 évite le #N/A des factures non échues. Avec Excel 2021 ou 365, =RECHERCHEX(F2;A2:A6;B2:B6;;-1) fait de même (épisode 20).
Attention au libellé de la dernière tranche. Si on l’appelait « > 90 j », la formule SOMME.SI.ENS du tableau (qui utilise l’en-tête comme critère) interpréterait « > 90 j » comme « supérieur à 90 j » et ne trouverait aucune ligne : la colonne totaliserait zéro sans erreur apparente. C’est pourquoi nous avons choisi « Plus de 90 j ». Règle : un libellé utilisé comme critère ne doit pas commencer par >, <, = ni contenir de joker involontaire (*, ?).
Le tableau client × tranche
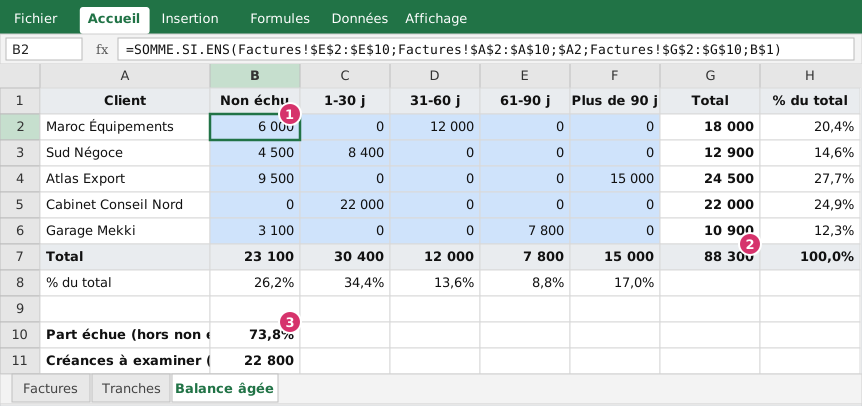 Figure 2 : la balance âgée. Repère 1 : formule de cumul ; repère 2 : total général ; repère 3 : part échue.
Chaque cellule du tableau est un cumul conditionnel sur deux critères, le client et la tranche :
=SOMME.SI.ENS(Factures!$E$2:$E$10; Factures!$A$2:$A$10; $A2; Factures!$G$2:$G$10; B$1)Le client (ligne) et la tranche (en-tête de colonne) sont deux références mixtes (épisode 4) : $A2 fige la colonne, B$1 fige la ligne. Une seule formule, recopiée sur tout le tableau.
| Client | Non échu | 1-30 j | 31-60 j | 61-90 j | Plus de 90 j | Total | % |
|---|---|---|---|---|---|---|---|
| Maroc Équipements | 6 000 | 0 | 12 000 | 0 | 0 | 18 000 | 20,4 % |
| Sud Négoce | 4 500 | 8 400 | 0 | 0 | 0 | 12 900 | 14,6 % |
| Atlas Export | 9 500 | 0 | 0 | 0 | 15 000 | 24 500 | 27,7 % |
| Cabinet Conseil Nord | 0 | 22 000 | 0 | 0 | 0 | 22 000 | 24,9 % |
| Garage Mekki | 3 100 | 0 | 0 | 7 800 | 0 | 10 900 | 12,3 % |
| Total | 23 100 | 30 400 | 12 000 | 7 800 | 15 000 | 88 300 | 100 % |
| Part du total | 26,2 % | 34,4 % | 13,6 % | 8,8 % | 17,0 % |
Le contrôle de base : le total du tableau (88 300) doit égaler le total des factures ouvertes (12 000 + 6 000 + 8 400 + 4 500 + 15 000 + 9 500 + 22 000 + 7 800 + 3 100 = 88 300), et, en comptabilité, le solde du compte clients (3421) avant reclassement des douteux.
Lire la balance âgée
- Part échue : 100 % − 26,2 % (non échu) = 73,8 % de l’encours est échu. C’est un niveau élevé, à comparer aux délais contractuels et aux années précédentes.
- Retards modérés dominants : 34,4 % de l’encours est en retard de 1 à 30 jours, dont 22 000 d’un seul client (Cabinet Conseil Nord, retard de 2 jours seulement : un retard récent, à surveiller sans alarmer).
- Concentration : Atlas Export pèse 27,7 % de l’encours, dont 15 000 à plus de 90 jours. Un client qui concentre l’encours et un retard ancien combinent le plus haut risque.
- Créances à examiner : les tranches de plus de 60 jours totalisent 22 800 (7 800 + 15 000, soit 25,8 % de l’encours). Elles sont à traiter une à une : relance écrite, entretien, plan de règlement, ou procédure.
De la balance âgée à la provision : prudence
Une balance âgée n’est pas un calcul de provision. Elle oriente l’analyse :
- Classer le risque client par client (client en difficulté connu, litige, procédure collective, garantie reçue) : un retard de 142 jours chez un client qui a reconnu sa dette et fixé un échéancier ne présente pas le même risque qu’un client introuvable.
- Reclasser les créances dont le recouvrement est devenu incertain en « clients douteux ou litigieux » (compte 3424), puis provisionner sur la base hors taxes (compte de provision 3942) : voir notre article sur les créances douteuses.
- Fiscalement, la déductibilité de la provision suppose des conditions précises (notamment un recours judiciaire engagé dans le délai fixé par le CGI) : un taux automatique par tranche, séduisant dans un tableur, ne remplace ni l’analyse ni les conditions fiscales.
Notre balance âgée marque donc deux factures à examiner (FV-0198 d’Atlas Export, FV-0190 de Garage Mekki) ; elle ne chiffre pas de provision.
Les fournisseurs
La même mécanique s’applique aux dettes : une balance âgée fournisseurs classe les factures à payer par échéance (déjà échues, à échéance dans 30 jours, etc.) et alimente le plan de décaissements et le budget de trésorerie (épisode 41). Elle sert aussi à contrôler le respect des délais de paiement légaux : voir notre guide sur les délais de paiement.
À vous de jouer
Dans le classeur d’exercice :
- Onglet Factures : complétez les colonnes F et G. Quelle est la facture la plus en retard ?
- Onglet Balance âgée : complétez les formules et les totaux. Retrouvez 88 300.
- Changez la date de situation au 30/04/2026 : que devient la part échue ? Quelles factures changent de tranche ?
- Renommez « Plus de 90 j » en « > 90 j » dans l’en-tête de la balance et dans la table des tranches : que constatez-vous ?
Correction. La plus en retard est FV-0198 (142 jours). Au 30/04/2026, toutes les factures sont échues : FV-0216, la dernière échéance (24/04), a 6 jours de retard, donc la part échue passe à 100 % ; FV-0198 est à 172 jours et FV-0190 à 106 jours (désormais en « Plus de 90 j »). Avec l’en-tête « > 90 j », la colonne totalise zéro : les critères commençant par un opérateur sont interprétés comme des comparaisons, et le total du tableau ne rejoint plus les 88 300 : le contrôle le détecte.
À retenir
- Retard = date de situation − échéance ; tranche = recherche approchée ; client × tranche =
SOMME.SI.ENSà références mixtes. - Un libellé de critère ne commence pas par
>,<ou=. - Lisez : part échue, concentration par client, créances anciennes à examiner.
- La balance âgée oriente la relance et l’analyse de risque ; elle ne remplace pas l’analyse de provision.
- Même mécanique pour les dettes fournisseurs et le plan de décaissements.
Épisode 38 : la paie, avec le calcul du net à payer, de la CNSS, de l’AMO et de l’IR dans un bulletin simplifié.
Questions fréquentes
Pourquoi utiliser une date de situation plutôt que AUJOURDHUI() ?
Parce qu’une balance âgée est arrêtée à une date précise (fin de mois, clôture) et doit donner les mêmes chiffres si on la rouvre plus tard. AUJOURDHUI() fait dériver les retards à chaque ouverture.
Pourquoi ma tranche « > 90 j » ne se totalise-t-elle pas ?
Dans un critère de SOMME.SI.ENS, un texte qui commence par > est interprété comme une comparaison (supérieur à « 90 j ») et ne correspond à aucune cellule. Renommez la tranche « Plus de 90 j » ou « 91 j et plus ».
Peut-on provisionner automatiquement par tranche ?
On peut s’en servir comme alerte, mais la provision pour créances douteuses se fonde sur le risque de chaque créance (procédure, difficultés du client, garanties), et la déductibilité fiscale suppose des conditions précises (voir l’article sur les créances douteuses). Un taux automatique par tranche ne les remplace pas.
Comment adapter la balance âgée aux fournisseurs ?
Même méthode avec les dettes : on remplace le retard de paiement des clients par le retard de règlement des fournisseurs (ou le délai restant avant échéance). Elle sert à planifier les décaissements et à vérifier le respect des délais de paiement.
Articles rédigés par l’équipe du cabinet à partir des textes officiels et de la pratique des missions. Chaque article indique sa date de publication et, le cas échéant, de dernière revue.