- Une table de correspondance rattache chaque compte à un poste du bilan ou du CPC ; RECHERCHEV la lit, SOMME.SI additionne les soldes par poste.
- Les soldes sont calculés en débit moins crédit : les produits et les dettes ressortent négatifs et se présentent avec un signe moins devant la formule.
- Le résultat net calculé dans le CPC alimente les capitaux propres du bilan ; le contrôle actif = passif prouve que la correspondance est complète.
- Un compte à solde de sens inattendu (client créditeur, banque créditrice) change de côté du bilan : une table par poste ne suffit pas toujours, il faut tester le signe.
La balance de l’épisode 32 est un état technique. Les états de synthèse (le bilan et le compte de produits et charges, CPC) en sont des regroupements : on additionne les soldes des comptes qui appartiennent au même poste. Dans Excel, ce regroupement repose sur une idée simple : une table de correspondance qui dit à quel poste appartient chaque compte, et des SOMME.SI par poste.
Ce que vous saurez faire à la fin de l’épisode
- bâtir une table de correspondance entre comptes et postes ;
- ajouter le poste à la balance avec RECHERCHEV ;
- calculer un CPC simplifié et en déduire le résultat net ;
- bâtir un bilan simplifié qui reprend le résultat ;
- vérifier la cohérence : actif = passif.
Le cas : les états au 28 février 2026
Nous partons de la balance du journal de janvier-février (épisode 32). Les états produits ici sont simplifiés : peu de postes, aucune écriture d’inventaire. L’objectif est la méthode ; pour la présentation réglementaire, voir notre guide sur les états de synthèse du CGNC.
Étape 1 : la table de correspondance
Une feuille Correspondance associe chaque compte à son poste :
| Compte | Poste |
|---|---|
| 1111 Capital social | Capital |
| 1481 Emprunts auprès des établissements de crédit | Dettes de financement |
| 2355 Matériel informatique | Immobilisations corporelles |
| 3421 Clients, 3455 État - TVA récupérable | Créances de l’actif circulant |
| 4411 Fournisseurs, 4432 Rémunérations dues, 4455 État, TVA facturée | Dettes du passif circulant |
| 5141 Banques | Trésorerie - Actif |
| 6111 Achats de marchandises | Achats revendus de marchandises |
| 6131 Locations et charges locatives | Autres charges externes |
| 6171 Rémunérations du personnel | Charges de personnel |
| 6311 Intérêts des emprunts et dettes | Charges d’intérêts |
| 7111 Ventes de marchandises au Maroc | Ventes de marchandises |
Une table de correspondance bien tenue est un actif du dossier : elle documente les choix de classement et se réutilise d’un exercice à l’autre.
Étape 2 : le poste dans la balance
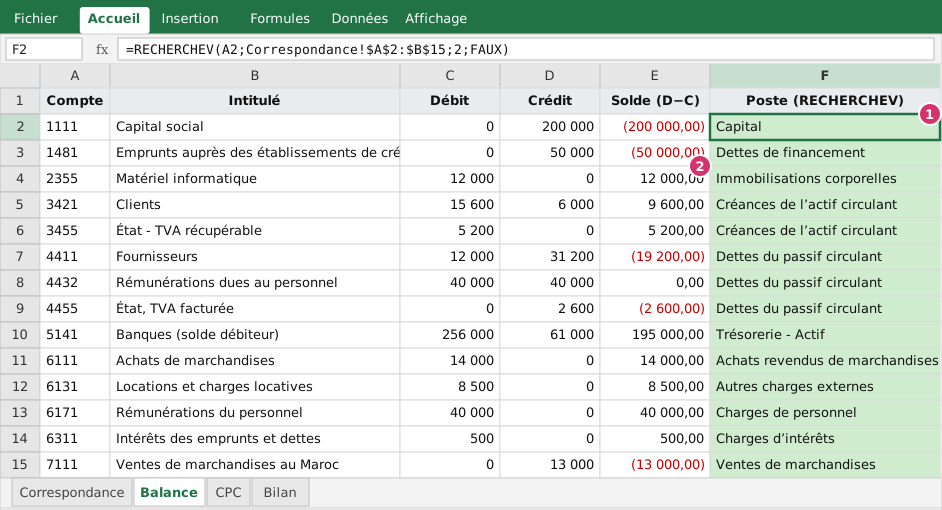 Figure 1 : la balance avec son poste (colonne F, repère 1) et son solde en débit moins crédit (colonne E, repère 2).
Dans la balance, E2 calcule le solde =C2-D2 (débit moins crédit) et F2 retrouve le poste :
=RECHERCHEV(A2; Correspondance!$A$2:$B$15; 2; FAUX)Les soldes des 14 comptes : capital −200 000 ; emprunt −50 000 ; matériel informatique +12 000 ; clients +9 600 ; TVA récupérable +5 200 ; fournisseurs −19 200 ; rémunérations dues 0 ; TVA facturée −2 600 ; banque +195 000 ; achats +14 000 ; loyers +8 500 ; personnel +40 000 ; intérêts +500 ; ventes −13 000. Leur somme est nulle, signe que la balance est équilibrée.
Étape 3 : le compte de produits et charges simplifié
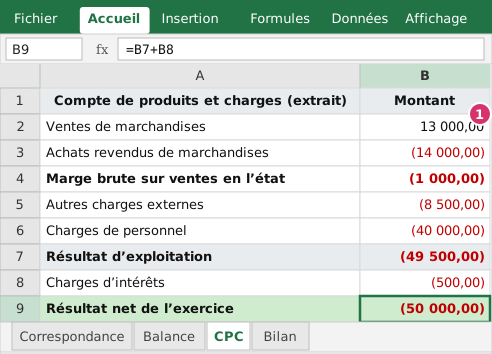 Figure 2 : le CPC. Repère 1 : la formule de la ligne Ventes, avec le signe moins.
Par convention, les soldes sont en débit moins crédit : un produit ressort négatif (crédit). Pour l’afficher positif, on met un signe moins devant SOMME.SI :
Ventes de marchandises : =-SOMME.SI(Balance!$F$2:$F$15; "Ventes de marchandises"; Balance!$E$2:$E$15) → 13 000Pour les charges, le solde est positif ; le signe moins devant la formule les fait apparaître négatives dans le CPC, ce qui permet de sommer produits et charges pour obtenir les résultats :
| Ligne | Calcul | Montant |
|---|---|---|
| Ventes de marchandises | produits | 13 000 |
| Achats revendus de marchandises | charges | −14 000 |
| Marge brute sur ventes en l’état | 13 000 − 14 000 | −1 000 |
| Autres charges externes | charges | −8 500 |
| Charges de personnel | charges | −40 000 |
| Résultat d’exploitation | −1 000 − 8 500 − 40 000 | −49 500 |
| Charges d’intérêts | charges financières | −500 |
| Résultat net de l’exercice | −49 500 − 500 | −50 000 |
L’entreprise est en phase de démarrage : deux mois de salaires et de loyers pour des ventes de 13 000, et des achats revendus supérieurs aux ventes (stock constitué non encore revendu : un inventaire de fin de période corrigerait la marge par variation de stock). Le résultat provisoire est une perte de 50 000.
Étape 4 : le bilan simplifié
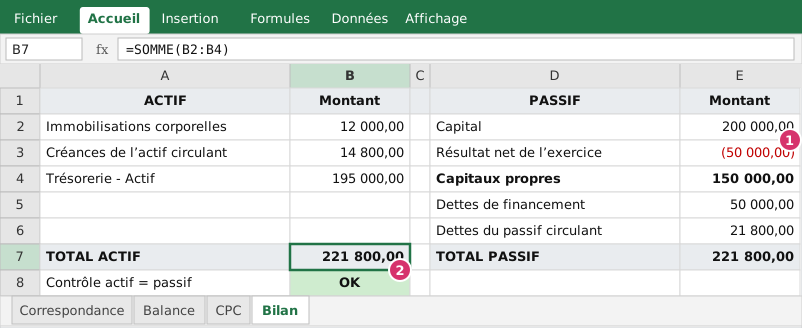 Figure 3 : le bilan simplifié. Repère 1 : le résultat repris du CPC ; repère 2 : le contrôle actif = passif.
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations corporelles | 12 000 | Capital | 200 000 |
| Créances de l’actif circulant | 14 800 | Résultat net de l’exercice | −50 000 |
| Trésorerie - Actif | 195 000 | Capitaux propres | 150 000 |
| Dettes de financement | 50 000 | ||
| Dettes du passif circulant | 21 800 | ||
| Total actif | 221 800 | Total passif | 221 800 |
Chaque ligne est un SOMME.SI par poste, avec le signe adapté : sans signe pour l’actif (soldes positifs), avec un signe moins pour le passif (soldes négatifs). Les créances de l’actif circulant additionnent les clients (9 600) et la TVA récupérable (5 200), soit 14 800 ; le passif circulant, les fournisseurs (19 200), la TVA facturée (2 600) et les rémunérations dues (0), soit 21 800. Le résultat net vient directement du CPC : =CPC!B9. Il manque ce lien dans la plupart des bilans qui « ne tombent pas juste ».
Le contrôle fondamental
=SI(ARRONDI(B7-E7;2)=0;"OK";"ÉCART") : actif 221 800, passif 221 800, écart nul. C’est la conséquence de l’équilibre de la balance : si tous les comptes sont rattachés et si le résultat est repris, le bilan s’équilibre. Un écart a trois causes courantes :
- un compte non rattaché (absent de la table de correspondance : la RECHERCHEV renvoie
#N/A, ou le poste n’est pas repris dans le bilan) ; - un résultat non repris (ou repris avec le mauvais signe) ;
- un compte « à double sens » mal classé (voir ci-dessous).
Les comptes à double sens
La banque est ici débitrice (195 000, trésorerie-actif). Mais si elle devenait créditrice (découvert), son solde irait à la trésorerie-passif. Même chose pour un client créditeur (avance reçue) qui rejoint le passif circulant, ou un fournisseur débiteur (avance versée) qui rejoint l’actif circulant. Une table de correspondance à un seul poste par compte est donc une approximation. Les solutions :
- séparer les soldes : une colonne Solde débiteur (
=MAX(C−D;0)) et une colonne Solde créditeur (=MAX(D−C;0)) comme dans la balance de l’épisode 32, et rattacher chaque colonne à un poste différent ; - ou utiliser dans le bilan des
SOMME.SI.ENSavec un critère de signe :=SOMME.SI.ENS(Balance!E:E; Balance!F:F; "Trésorerie"; Balance!E:E; ">0").
C’est cette précision qui distingue un bilan présentable d’un bilan « approximativement équilibré ».
Ce qui manque encore à ces états
Les états de l’exemple ignorent les écritures d’inventaire : amortissement du matériel informatique (épisode 36), variation de stock, charges à payer et produits à recevoir, provisions. Elles changent le résultat et plusieurs postes du bilan. Voir l’article sur les écritures de régularisation de fin d’exercice. Le bilan et le CPC du jour sont donc des états provisoires de gestion : utiles pour le pilotage, pas des états de synthèse arrêtés.
À vous de jouer
Dans le classeur d’exercice :
- Onglet Balance : complétez la colonne F avec RECHERCHEV.
- Onglet CPC : complétez les formules par poste. Quel est le résultat net ?
- Onglet Bilan : complétez les deux colonnes. Vérifiez le contrôle.
- Supprimez le rattachement du compte 3455 dans la table : que devient le bilan ?
- Rétablissez, puis ajoutez une dotation aux amortissements du matériel informatique de 200 (compte 6193 en charge, compte 28355 « Amortissements du matériel informatique » en contrepartie ; nous y reviendrons à l’épisode 36) : que faudrait-il modifier dans la correspondance ?
Correction. Résultat net : −50 000. Actif et passif : 221 800. Sans le rattachement du 3455, la RECHERCHEV renvoie #N/A, et le total de l’actif est inférieur de 5 200 au passif (les créances n’incluent plus la TVA récupérable) : le contrôle affiche « ÉCART » de 5 200. Pour la dotation (question 5), il faudrait rattacher le compte 6193 à un poste de charges d’exploitation (« Dotations d’exploitation ») et le compte d’amortissement à un poste d’actif en déduction de l’immobilisation (amortissements et provisions).
À retenir
- Balance → table de correspondance →
SOMME.SIpar poste : le principe de tous les états de synthèse. - Signes : soldes en débit moins crédit ; signe moins pour les produits et les dettes.
- Le résultat net du CPC est repris au passif du bilan ; actif = passif est la preuve.
- Les comptes à double sens exigent de séparer soldes débiteurs et créditeurs.
- Sans écritures d’inventaire, les états sont provisoires.
Épisode 35 : la TVA, du calcul ligne à ligne au récapitulatif mensuel et au rapprochement avec la comptabilité.
Questions fréquentes
Les états produits ici sont-ils ceux du CGNC ?
Non, ce sont des présentations simplifiées, à but d’apprentissage. Les états de synthèse du CGNC (bilan, CPC, état des soldes de gestion, tableau de financement, état des informations complémentaires) comportent davantage de rubriques et obéissent à un modèle réglementaire ; la méthode (balance, correspondance, agrégation) est toutefois la même.
Pourquoi le résultat apparaît-il à la fois au CPC et au bilan ?
Parce que le résultat de l’exercice, tant qu’il n’est pas affecté, fait partie des capitaux propres : le CPC le calcule (produits moins charges), le bilan le reprend au passif. Leur égalité est une des preuves de cohérence des états.
Que faire d’un compte client à solde créditeur ?
Il ne doit pas être présenté à l’actif : un client créditeur (avance reçue, avoir) est une dette, à classer au passif circulant. Dans la table, on traite ces comptes à double sens avec une formule qui sépare soldes débiteurs et créditeurs.
Le bilan produit est-il définitif ?
Non : il reflète les écritures courantes. Les écritures d’inventaire (amortissements, provisions, charges à payer, produits à recevoir, stocks) n’y figurent pas encore et modifient le résultat.
Articles rédigés par l’équipe du cabinet à partir des textes officiels et de la pratique des missions. Chaque article indique sa date de publication et, le cas échéant, de dernière revue.