- Un dirham futur vaut moins qu’un dirham présent : on actualise les flux au taux exigé. VC capitalise un capital, VA ramène une somme future à aujourd’hui.
- La fonction VAN d’Excel actualise le premier flux à la fin de la première période : le flux initial (année 0) s’ajoute hors de la fonction, sinon la VAN est fausse.
- Le TRI est le taux qui annule la VAN ; le délai de récupération se calcule sur les cumuls, avec ou sans actualisation.
- Une VAN ne se lit qu’avec un test de sensibilité au taux : un tableau de sept taux montre à partir de quand la décision bascule.
Une entreprise qui investit dépense aujourd’hui pour gagner plus tard. Comparer 1 000 000 MAD décaissés maintenant à 1 200 000 MAD encaissés sur cinq ans suppose de tenir compte du temps : l’argent immobilisé aurait pu être placé, ou éviter un emprunt. Excel contient les fonctions pour le faire. Cet épisode les assemble sur un cas chiffré, celui de notre article sur la VAN et le TRI, recalculé ici avec de vraies formules.
Ce que vous saurez faire à la fin de l’épisode
- capitaliser un capital (VC) et actualiser une somme future (VA) ;
- calculer une VAN de deux façons et comprendre le piège de l’année 0 ;
- obtenir le TRI et deux délais de récupération ;
- comparer deux projets et voir quand les critères se contredisent ;
- tester la décision pour plusieurs taux d’actualisation.
VC et VA : la valeur du temps en deux fonctions
Placer 100 000 MAD à 6 % par an pendant 5 ans, avec intérêts composés, donne :
=VC(6%;5;0;-100000) → 133 822,56Les arguments de VC sont le taux, le nombre de périodes, le versement périodique (ici 0) et la valeur actuelle (saisie négative, car c’est une somme versée). À l’inverse, 200 000 MAD à recevoir dans 5 ans valent aujourd’hui, à 6 % :
=VA(6%;5;0;-200000) → 149 451,63Contrôle : 149 451,63 × 1,06^5 redonne 200 000. Comparer deux sommes à des dates différentes n’a de sens qu’en les ramenant à la même date ; c’est tout l’objet de l’actualisation. (Dans le classeur, le contrôle est arrondi à l’unité : Excel conserve des décimales invisibles, et un contrôle à 0,01 près peut afficher 199 999,99. Arrondir est une décision de présentation, à documenter.)
Le cas : la ligne de production
Une PME étudie l’achat d’une ligne de production : 1 000 000 MAD décaissés à l’année 0, puis des flux de trésorerie après impôt de 250 000, 300 000, 350 000, 350 000 et 300 000 MAD pendant cinq ans, sans valeur résiduelle. Taux d’actualisation retenu : 10 % (cellule jaune B1).
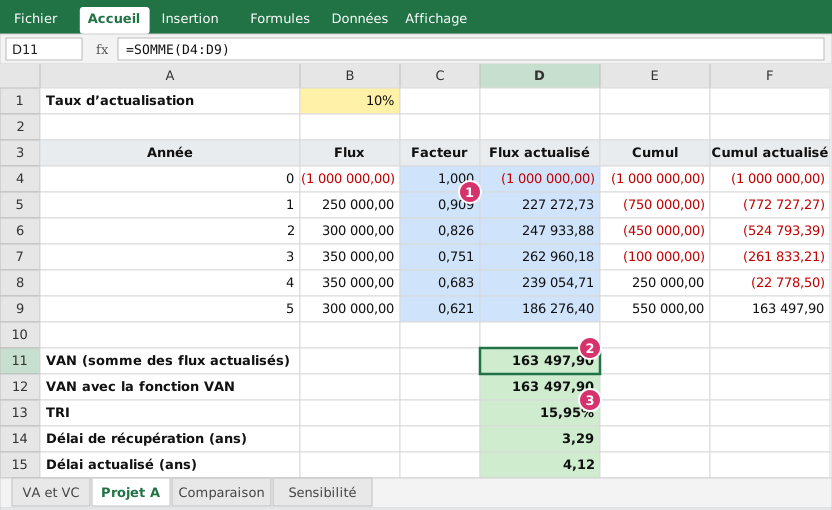 Figure 1 : le projet A. Repère 1 : le facteur d’actualisation ; repère 2 : la VAN ; repère 3 : le TRI.
Le facteur et le flux actualisé
Facteur          : =1/(1+$B$1)^A5
Flux actualisé   : =ARRONDI(B5*C5;2)
Le facteur de l’année 1 est 0,909, celui de l’année 5 est 0,621 : un dirham de l’année 5 ne vaut plus que 62 centimes aujourd’hui. $B$1 est figé pour que le taux reste le même en recopiant vers le bas (épisode 4).
La VAN, de deux façons
=SOMME(D4:D9)                          →  163 497,90
=ARRONDI(VAN(B1;B5:B9)+B4;2)           →  163 497,90
La première additionne les flux actualisés (l’année 0 vaut 1, donc −1 000 000). La seconde utilise la fonction VAN. Piège : VAN actualise le premier montant à la fin de la première période. On l’applique donc aux flux des années 1 à 5 (B5:B9) et on ajoute l’investissement (B4) à part. Écrire =VAN(B1;B4:B9) actualiserait l’investissement d’un an et donnerait un résultat faux, sans message d’erreur. Les deux méthodes concordent ici : 163 497,90 (163 498 arrondi). La VAN est positive : au taux de 10 %, le projet crée de la valeur.
Le TRI
=TRI(B4:B9) → 15,95 %Cette fois la plage inclut l’année 0 : le TRI traite le premier montant comme le flux initial. Le TRI est le taux auquel la VAN s’annule ; ici 15,95 %, supérieur aux 10 % exigés, ce qui confirme la décision.
Les délais de récupération
Le cumul des flux (colonne E) passe de −100 000 à +250 000 entre les années 3 et 4. Le délai se calcule par interpolation :
=NB.SI(E4:E9;"<0")-1+(-INDEX(E4:E9;NB.SI(E4:E9;"<0")))/INDEX(B4:B9;NB.SI(E4:E9;"<0")+1)Il y a quatre cumuls négatifs (années 0 à 3) : on retient 3 années pleines, plus 100 000 / 350 000 = 0,29 : 3,29 ans. En actualisant (colonne F), le cumul ne devient positif qu’en année 5 : 4,12 ans. Le délai actualisé est toujours plus long.
Comparer deux projets : quand les critères se contredisent
Un projet B, hypothétique, demande 500 000 MAD et rapporte 150 000, 180 000, 190 000, 160 000 et 110 000 MAD.
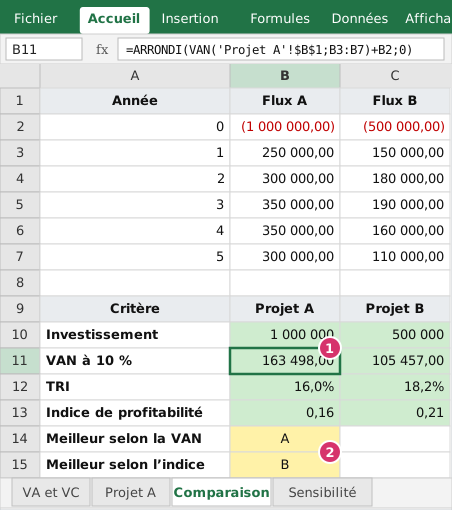 Figure 2 : A et B côte à côte. Repère 1 : la VAN ; repère 2 : les deux décisions.
| Critère | Projet A | Projet B |
|---|---|---|
| Investissement | 1 000 000 | 500 000 |
| VAN à 10 % | 163 498 | 105 457 |
| TRI | 16,0 % | 18,2 % |
| Indice de profitabilité (VAN ÷ investissement) | 0,16 | 0,21 |
Selon la VAN, A l’emporte (163 498 contre 105 457) : il crée plus de valeur en valeur absolue. Selon le TRI et l’indice de profitabilité, B est meilleur : il rapporte plus par dirham investi. Il n’y a pas d’erreur : les critères répondent à des questions différentes.
- Si les capitaux sont disponibles et les projets s’excluent (une seule ligne de production possible), on choisit en général la VAN la plus élevée, ici A.
- Si le capital est limité, on classe par indice de profitabilité, ici B.
- Si les deux sont finançables, on les retient tous deux, puisque les deux VAN sont positives.
La formule de décision est un simple SI : =SI(B11>=C11;"A";"B").
La sensibilité au taux
Une VAN dépend du taux d’actualisation, qui est une hypothèse. L’onglet Sensibilité recalcule la VAN du projet A pour sept taux avec une seule formule recopiée vers le bas :
=ARRONDI(VAN(A2;'Projet A'!$B$5:$B$9)+'Projet A'!$B$4;0)| Taux | VAN du projet A |
|---|---|
| 6 % | 298 125 |
| 8 % | 227 960 |
| 10 % | 163 498 |
| 12 % | 104 155 |
| 14 % | 49 417 |
| 16 % | −1 168 |
| 18 % | −48 001 |
La VAN reste positive jusqu’à 14 % et devient négative à 16 % : la décision bascule à 15,95 %, le TRI. On lit donc le TRI comme la limite de tolérance au coût du capital : si le financement coûte plus de 15,95 %, le projet détruit de la valeur. C’est une information plus utile que la seule VAN à 10 %.
Les limites à connaître
- Les flux sont des prévisions. Une VAN de 163 498 est aussi fiable que les ventes prévues. Testez la baisse du chiffre d’affaires, pas seulement le taux.
- Les flux sont après impôt et après variation du BFR. Un flux comptable (résultat) n’est pas un flux de trésorerie (voir la CAF).
- Plusieurs changements de signe (un coût de remise en état en fin de vie) peuvent donner plusieurs TRI : la VAN reste alors le critère fiable.
- Des périodes régulières.
VANetTRIsupposent des flux espacés d’intervalles égaux ; pour des dates irrégulières, Excel proposeVAN.PAIEMENTSetTRI.PAIEMENTS.
À vous de jouer
Dans le classeur d’exercice :
- Onglet VA et VC : complétez les trois formules.
- Onglet Projet A : complétez les colonnes C à F, la VAN (deux méthodes), le TRI et les deux délais.
- Remplacez le taux en
B1par 12 % : la VAN et le délai actualisé changent-ils ? Et le TRI ? - Écrivez volontairement
=VAN(B1;B4:B9): quelle VAN obtenez-vous, et pourquoi est-elle fausse ?
Correction. (3) Avec 12 %, la VAN passe à 104 155 et le délai actualisé s’allonge (le cumul actualisé devient positif plus tard) ; le TRI ne change pas, car il ne dépend pas du taux exigé. (4) La VAN affichée est celle de la VAN correcte divisée par 1,10 (−1 000 000 / 1,10 + …) : 148 634, soit 163 498 ÷ 1,1. L’erreur vient du décalage d’un an de toute la série.
À retenir
- Actualiser, c’est ramener des flux à une même date : facteur = 1 / (1 + taux)^t.
VCcapitalise,VAactualise ; une somme versée est négative.VAN(taux; flux des années 1 à n) + flux de l’année 0;TRIsur la série complète.- Délai de récupération : interpolation sur les cumuls, simple ou actualisé.
- La VAN, le TRI et l’indice peuvent classer différemment ; testez toujours plusieurs taux.
Épisode 40 : les emprunts, avec mensualité, intérêts, capital et comparaison de deux offres.
Questions fréquentes
Pourquoi ma VAN calculée avec la fonction VAN ne correspond-elle pas à ma somme des flux actualisés ?
Parce que la fonction VAN d’Excel considère que le premier montant de la plage est reçu à la fin de la première période. Si votre plage commence à l’année 0 (l’investissement), tout est décalé d’un an. Appliquez la fonction aux flux des années 1 à n, puis ajoutez le flux initial hors de la fonction.
Quelle différence entre VAN et TRI ?
La VAN est un montant (la valeur créée au taux exigé) ; le TRI est un taux (le rendement du projet). La VAN dit combien le projet rapporte, le TRI dit à quel taux : pour classer des projets de tailles différentes, ils peuvent donner des classements opposés, comme dans notre exemple.
Pourquoi les signes comptent-ils dans VA et VC ?
Excel suit la logique de trésorerie : une somme versée est négative, une somme reçue est positive. VC(6 %; 5; 0; -100 000) renvoie un montant positif parce que le capital placé est saisi en négatif.
Quel taux d’actualisation retenir ?
Le rendement exigé par ceux qui financent le projet, majoré du risque propre au projet. Il n’y a pas de bon taux unique : c’est pourquoi on teste plusieurs taux et on cherche le taux au-delà duquel la décision change.
Articles rédigés par l’équipe du cabinet à partir des textes officiels et de la pratique des missions. Chaque article indique sa date de publication et, le cas échéant, de dernière revue.