- Un bulletin simplifié s’enchaîne en une colonne par salarié : cotisations, frais professionnels, revenu net imposable, barème, réduction pour charges de famille, IR mensuel, net à payer.
- Tous les taux et plafonds vivent dans un onglet Paramètres, nommés (TauxCNSS, PlafondCNSS…) : un changement de taux se fait en une cellule, jamais dans les formules.
- L’impôt se calcule avec le barème annuel (taux et somme à déduire) retrouvé par RECHERCHEV approchée, puis se divise par douze.
- Les taux sociaux du classeur sont ceux du simulateur du site : à confirmer auprès de la CNSS avant toute paie réelle.
La paie est le cas d’école du « calcul en cascade » : une quinzaine de lignes, chacune dépendant des précédentes, avec des plafonds, des seuils et un barème. C’est aussi un excellent exercice, parce qu’une seule erreur d’arrondi se propage jusqu’au net. Dans cet épisode, nous construisons un bulletin simplifié qui reprend les calculs de notre article sur l’IR sur salaire, et nous vérifions que le classeur retrouve les mêmes chiffres.
Ce que vous saurez faire à la fin de l’épisode
- organiser les taux et plafonds dans un onglet Paramètres, avec des noms définis ;
- calculer CNSS plafonnée, AMO, frais professionnels et revenu net imposable ;
- appliquer le barème de l’IR avec une recherche approchée ;
- obtenir le net à payer et le coût total employeur ;
- contrôler le bulletin avec trois cas connus.
La structure : trois onglets
Un modèle de paie propre sépare trois choses : ce qui change rarement (taux, barème), ce qui change chaque mois (salaires, personnes à charge) et le calcul. Notre classeur a donc un onglet Paramètres, un onglet Barème et un onglet Bulletin.
Dans Paramètres, chaque taux est dans une cellule jaune et porte un nom (voir l’épisode 10 sur les noms définis) : TauxCNSS, PlafondCNSS, TauxAMO, SeuilFrais, PlafondFrais, DeductionPers, etc.
Taux sociaux. Les taux utilisés (CNSS salarié 4,48 % sur un salaire plafonné à 6 000 MAD par mois, AMO salarié 2,26 %, et côté employeur CNSS 8,98 %, AMO 4,11 %, allocations familiales 6,40 %, taxe de formation professionnelle 1,60 %) sont ceux du simulateur du site. Ils relèvent de la réglementation sociale, pas du CGI : confirmez-les auprès de la CNSS avant une paie réelle. C’est précisément pour cela qu’ils sont des paramètres.
Le barème dans un onglet
Le barème annuel de l’IR (CGI, art. 73-I) se range sous forme de table « à partir de » avec le taux et la somme à déduire, ce qui permet de calculer l’impôt en une seule opération au lieu d’additionner les tranches :
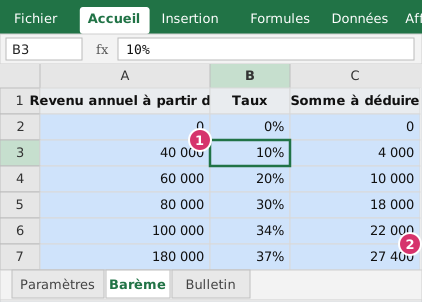 Figure 1 : le barème. Repère 1 : la tranche à 10 % (impôt = 10 % × revenu − 4 000) ; repère 2 : la dernière tranche à 37 %.
| Revenu annuel à partir de | Taux | Somme à déduire |
|---|---|---|
| 0 | 0 % | 0 |
| 40 000 | 10 % | 4 000 |
| 60 000 | 20 % | 10 000 |
| 80 000 | 30 % | 18 000 |
| 100 000 | 34 % | 22 000 |
| 180 000 | 37 % | 27 400 |
La table est triée par ordre croissant, condition indispensable à la recherche approchée vue à l’épisode 19.
Le bulletin, ligne par ligne
Chaque salarié occupe une colonne ; chaque ligne est une étape. Les deux premières lignes sont des saisies (cellules jaunes), toutes les autres des formules.
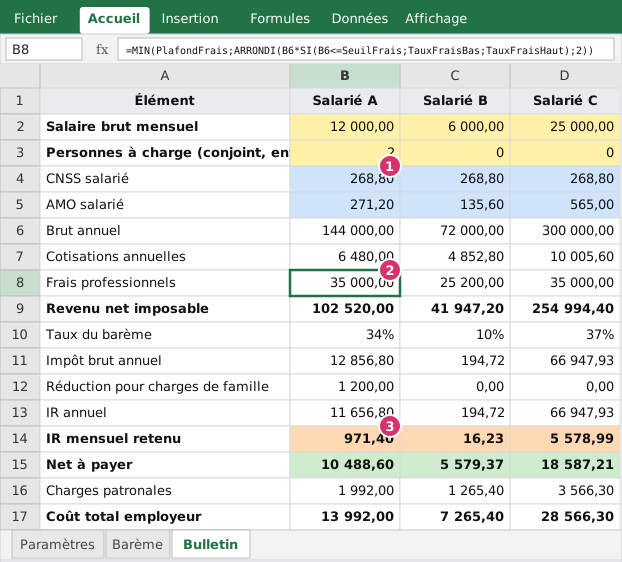 Figure 2 : le bulletin de trois salariés. Repère 1 : cotisations salariales ; repère 2 : revenu net imposable ; repère 3 : IR mensuel.
Les cotisations
CNSS  : =ARRONDI(MIN(B2;PlafondCNSS)*TauxCNSS;2)
AMO   : =ARRONDI(B2*TauxAMO;2)
MIN(B2;PlafondCNSS) applique le plafond : au-dessus de 6 000 MAD de salaire, la CNSS ne progresse plus (268,80 pour tous nos salariés), alors que l’AMO suit le brut (271,20 pour A, 135,60 pour B, 565,00 pour C).
Les frais professionnels
=MIN(PlafondFrais;ARRONDI(B6*SI(B6<=SeuilFrais;TauxFraisBas;TauxFraisHaut);2))La déduction forfaitaire est de 35 % du brut annuel jusqu’à 78 000 MAD, 25 % au-delà, dans la limite de 35 000 MAD par an. Le SI choisit le taux, le MIN applique le plafond. Pour A (144 000 de brut annuel), 25 % donnent 36 000 : le plafond ramène à 35 000. Pour B (72 000), 35 % donnent 25 200.
Le revenu net imposable et l’impôt
Revenu net imposable : =B6-B7-B8
Taux                 : =RECHERCHEV(B9;Barème!$A$2:$C$7;2;VRAI)
Impôt brut annuel    : =MAX(0;ARRONDI(B9*B10-RECHERCHEV(B9;Barème!$A$2:$C$7;3;VRAI);2))
Le revenu net imposable est le brut annuel, diminué des cotisations de l’année (12 × CNSS + AMO) et des frais professionnels. La même table fournit le taux (colonne 2) et la somme à déduire (colonne 3) : une table, deux recherches.
La réduction pour charges de famille
=MIN(B3*DeductionPers;PlafondDeduction)L’impôt est réduit de 600 MAD par personne à charge, dans la limite de 3 600 MAD par an (CGI, art. 74). Salarié A : conjoint et un enfant, soit 1 200.
L’IR retenu et le net
IR annuel   : =MAX(0;B11-B12)
IR mensuel  : =ARRONDI(B13/12;2)
Net à payer : =B2-B4-B5-B14
Le MAX(0;…) évite un impôt négatif quand la réduction dépasse l’impôt brut.
Le coût employeur
=ARRONDI(MIN(B2;PlafondCNSS)*CNSSPatronale+B2*(AMOPatronale+AllocFam+TFP);2)La CNSS patronale est plafonnée comme la part salariale ; l’AMO, les allocations familiales et la taxe de formation portent sur le brut total.
Les résultats, et le contrôle
| Ligne | Salarié A | Salarié B | Salarié C |
|---|---|---|---|
| Brut mensuel | 12 000,00 | 6 000,00 | 25 000,00 |
| Revenu net imposable | 102 520,00 | 41 947,20 | 254 994,40 |
| Taux du barème | 34 % | 10 % | 37 % |
| Impôt brut annuel | 12 856,80 | 194,72 | 66 947,93 |
| Réduction charges de famille | 1 200,00 | 0,00 | 0,00 |
| IR mensuel retenu | 971,40 | 16,23 | 5 578,99 |
| Net à payer | 10 488,60 | 5 579,37 | 18 587,21 |
| Charges patronales | 1 992,00 | 1 265,40 | 3 566,30 |
| Coût total employeur | 13 992,00 | 7 265,40 | 28 566,30 |
Ces montants sont exactement ceux de notre article sur l’IR sur salaire pour les trois situations (12 000, 6 000 et 25 000 MAD de brut) : c’est le meilleur test d’un nouveau modèle, le comparer à des cas calculés autrement. Le salarié C illustre que le plafond des frais professionnels pèse peu sur un gros salaire, et le salarié B montre un IR très faible, car son revenu net imposable (41 947,20) dépasse à peine le seuil de 40 000.
Trois pièges classiques
- Un barème non trié. La recherche approchée donne des résultats faux, sans erreur visible, si la première colonne n’est pas croissante.
- Les arrondis. Arrondir chaque étape à deux décimales, comme le ferait un bulletin, évite des écarts d’un centime entre le classeur et le logiciel de paie. Décidez une règle et appliquez-la partout.
- Un taux dans la formule. Un
*0,0448écrit en dur sera oublié le jour du changement de taux. Les noms existent pour cela.
Du bulletin à la comptabilité
Le résultat se relie directement aux écritures de paie : brut en charge de personnel, retenues en dettes envers la CNSS et l’État, net en dette envers le personnel. Notre article sur les écritures de paie détaille les comptes (6171, 6174, 4432, 4441, 4452). Une bonne pratique consiste à ajouter au classeur une ligne de contrôle : brut = CNSS + AMO + IR + net, qui doit toujours se vérifier.
À vous de jouer
Dans le classeur d’exercice :
- Onglet Bulletin : complétez les lignes 4 à 17 (une formule par ligne, recopiée vers la droite). Retrouvez les trois nets.
- Ajoutez un salarié D à 8 000 MAD brut avec trois personnes à charge. Quel est son net ?
- Passez le plafond de la CNSS à 7 000 MAD dans Paramètres : quelles lignes changent ?
- Ajoutez une ligne « Contrôle » qui vérifie brut = CNSS + AMO + IR mensuel + net.
Correction. (2) Pour 8 000 de brut : CNSS 268,80, AMO 180,80, brut annuel 96 000, cotisations annuelles 5 395,20, frais 24 000 (25 % du brut, car 96 000 dépasse 78 000), revenu net imposable 66 604,80, impôt brut 20 % × 66 604,80 − 10 000 = 3 320,96, réduction de 1 800 (trois personnes), IR annuel 1 520,96 soit 126,75 par mois, net 7 423,65. (3) Seules la CNSS salarié et la CNSS patronale changent, puis, en cascade, le revenu net imposable, l’IR, le net et le coût employeur ; l’AMO reste inchangée. (4) =B2-(B4+B5+B14+B15) doit donner zéro.
À retenir
- Séparez paramètres, barème et calcul ; nommez les paramètres.
- CNSS plafonnée :
MIN(brut; plafond); AMO : sur le brut. - Frais professionnels : forfait selon un seuil, puis plafond.
- Barème : taux et somme à déduire par
RECHERCHEVapprochée sur une table triée. - Contrôlez toujours un nouveau modèle sur des cas connus, et vérifiez les taux sociaux à la source.
Épisode 39 : la valeur du temps, avec VA, VC, VAN et TRI pour juger un investissement.
Questions fréquentes
Pourquoi placer les taux dans un onglet Paramètres plutôt que dans les formules ?
Parce qu’un taux écrit dans vingt formules sera oublié dans l’une d’elles le jour où il change. Un paramètre nommé (TauxCNSS) se modifie à un seul endroit, et la formule reste lisible : on comprend ce qu’elle fait sans décoder un chiffre.
Pourquoi la recherche du taux du barème est-elle approchée ?
Parce que le revenu imposable ne tombe jamais pile sur un seuil. Avec le dernier argument VRAI, RECHERCHEV retient la ligne dont le seuil est le plus grand sans dépasser le revenu, à condition que la première colonne soit triée par ordre croissant.
Ce bulletin remplace-t-il un logiciel de paie ?
Non. Il sert à comprendre, simuler, budgéter et contrôler un bulletin. Une paie réelle exige un logiciel ou un prestataire maintenu à jour : rubriques, congés, heures supplémentaires, avantages en nature, déclarations sociales et régularisations annuelles.
Où se trouvent les taux de cotisations à jour ?
Les taux sociaux relèvent de la réglementation sociale, hors CGI : ils se vérifient auprès de la CNSS. Le barème de l’IR, lui, est fixé par l’article 73-I du CGI et décrit dans notre guide du barème 2026.
Articles rédigés par l’équipe du cabinet à partir des textes officiels et de la pratique des missions. Chaque article indique sa date de publication et, le cas échéant, de dernière revue.