- Un modèle prévisionnel tient en quatre onglets : hypothèses, compte de résultat, plan de trésorerie et bilan. Aucun chiffre n’est saisi ailleurs que dans les hypothèses.
- Le résultat net, les dotations et la variation du BFR alimentent la trésorerie ; la trésorerie, le BFR, les immobilisations, le capital et la dette alimentent le bilan.
- Le bilan prévisionnel s’équilibre seul si les liaisons sont justes : la ligne « Écart actif − passif » est le meilleur détecteur d’erreur du modèle.
- Sur le cas, un résultat net positif dès l’année 1 ne suffit pas : la croissance consomme 280 000 MAD de BFR en première année.
Un modèle financier prévisionnel répond à une question de banquier : « Si vos hypothèses se réalisent, que deviennent vos résultats, votre trésorerie et votre bilan dans trois ans ? ». Les trois états doivent raconter la même histoire. C’est le meilleur exercice de synthèse du module finance : il reprend les mécanismes des épisodes précédents (emprunt, BFR, amortissements, impôt) et les enchaîne. Notre guide du business plan en explique le contexte ; voici la construction dans Excel.
Ce que vous saurez faire à la fin de l’épisode
- séparer les hypothèses des calculs ;
- bâtir un compte de résultat, un plan de trésorerie et un bilan reliés entre eux ;
- vérifier l’équilibre du bilan avec une ligne de contrôle ;
- lire les trois états ensemble ;
- tester une hypothèse sans casser le modèle.
L’architecture : quatre onglets
L’ordre de lecture est aussi l’ordre de calcul :
- Hypothèses : la seule feuille où l’on tape des chiffres (cellules jaunes).
- Résultat : lit les hypothèses, calcule le résultat net.
- Trésorerie : lit le résultat et le BFR, calcule la trésorerie de fin d’année.
- Bilan : lit tout le reste et contrôle l’équilibre.
Règle d’or : aucune constante dans les formules, aucune formule dans les hypothèses. Si un taux change, on le change à un seul endroit.
Le cas : une société de négoce qui démarre
Une société démarre avec un apport en capital de 400 000 MAD, un emprunt de 500 000 MAD à 6 % sur 5 ans et un investissement de 600 000 MAD amorti sur 5 ans. Le chiffre d’affaires de l’année 1 est de 2 400 000 HT, en hausse de 15 % puis 10 %. La marge brute est de 40 %. Les délais sont de 40 jours de stock, 45 jours de clients et 45 jours de fournisseurs.
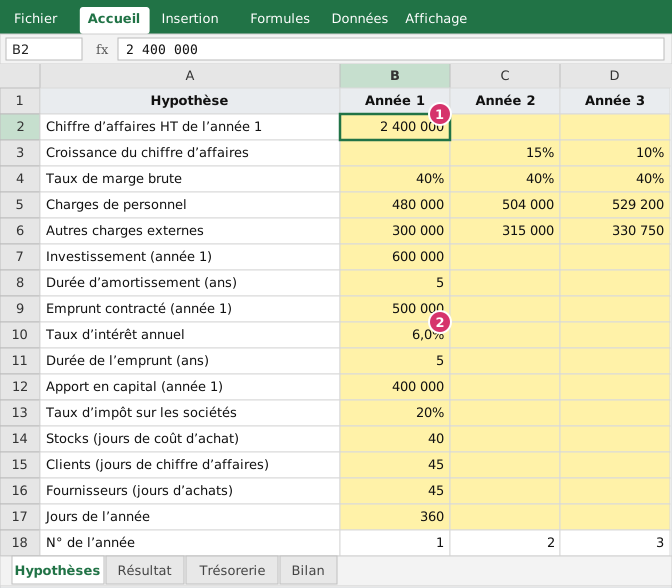 Figure 1 : les hypothèses. Repère 1 : le chiffre d’affaires de départ ; repère 2 : l’emprunt.
Le compte de résultat
Chaque ligne se calcule à partir des hypothèses :
Chiffre d'affaires    : =B2*(1+Hypothèses!C3)               (année 2)
Achats consommés      : =ARRONDI(B2*(1-Hypothèses!B4);0)
Dotations             : =ARRONDI(Hypothèses!$B$7/Hypothèses!$B$8;0)
Charges d'intérêts    : =ARRONDI(-INTPER(Hypothèses!$B$10;Hypothèses!B18;Hypothèses!$B$11;Hypothèses!$B$9);0)
Impôt sur les sociétés: =ARRONDI(MAX(0;B11)*Hypothèses!$B$13;0)
Les intérêts viennent de INTPER (épisode 40), avec le numéro d’année pris dans les hypothèses. L’impôt n’est calculé que sur un résultat positif (MAX(0;…)).
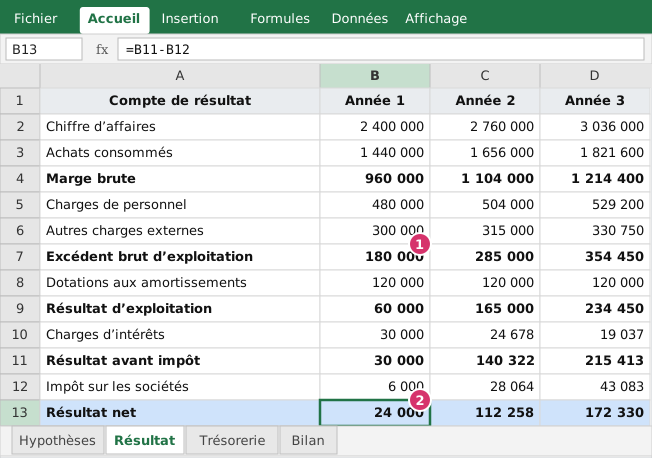 Figure 2 : le compte de résultat. Repère 1 : l’excédent brut d’exploitation ; repère 2 : le résultat net.
| Année 1 | Année 2 | Année 3 | |
|---|---|---|---|
| Chiffre d’affaires | 2 400 000 | 2 760 000 | 3 036 000 |
| Marge brute | 960 000 | 1 104 000 | 1 214 400 |
| Excédent brut d’exploitation | 180 000 | 285 000 | 354 450 |
| Résultat d’exploitation | 60 000 | 165 000 | 234 450 |
| Charges d’intérêts | 30 000 | 24 678 | 19 037 |
| Impôt sur les sociétés | 6 000 | 28 064 | 43 083 |
| Résultat net | 24 000 | 112 258 | 172 330 |
L’entreprise est bénéficiaire dès la première année, mais faiblement : 24 000 pour 2,4 millions de chiffre d’affaires (1 %).
Le plan de trésorerie
Le résultat n’est pas de la trésorerie. Le plan de trésorerie part du résultat net, ajoute les dotations (non décaissées), retranche la variation du BFR, puis les flux d’investissement et de financement.
Variation du BFR : =-(Bilan!C5-Bilan!B5) (année 2 ; en année 1 : =-Bilan!B5)
Remboursement capital : =ARRONDI(PRINCPER(Hypothèses!$B$10;Hypothèses!B18;Hypothèses!$B$11;Hypothèses!$B$9);0)
Trésorerie de fin : =B12+B11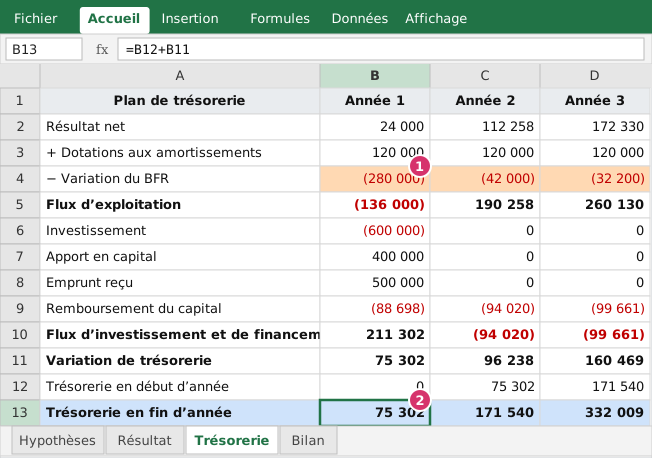 Figure 3 : le plan de trésorerie. Repère 1 : la variation du BFR ; repère 2 : la trésorerie de fin d’année.
| Année 1 | Année 2 | Année 3 | |
|---|---|---|---|
| Résultat net | 24 000 | 112 258 | 172 330 |
| + Dotations | 120 000 | 120 000 | 120 000 |
| − Variation du BFR | −280 000 | −42 000 | −32 200 |
| Flux d’exploitation | −136 000 | 190 258 | 260 130 |
| Investissement, capital, emprunt | +300 000 | 0 | 0 |
| Remboursement du capital | −88 698 | −94 020 | −99 661 |
| Trésorerie de fin d’année | 75 302 | 171 540 | 332 009 |
La première année illustre une règle essentielle : un projet rentable peut consommer de la trésorerie en croissance. Le résultat net est positif (+24 000), mais le flux d’exploitation est négatif (−136 000) parce que le BFR, qui n’existait pas, absorbe 280 000 : 160 000 de stock et 300 000 de créances, moins 180 000 de crédit fournisseurs. C’est l’enseignement des épisodes 41 et 42 appliqué à l’ensemble du plan.
Le bilan et le contrôle d’équilibre
Le bilan assemble les résultats des deux premiers états : immobilisations nettes (coût moins dotations cumulées), stocks, clients et trésorerie à l’actif ; capital, résultats cumulés, emprunt restant dû et fournisseurs au passif.
Immobilisations nettes : =Hypothèses!$B$7-SOMME(Résultat!$B$8:B8)
Résultats cumulés : =SOMME(Résultat!$B$13:B13)
Emprunt restant dû : =Hypothèses!$B$9+SOMME(Trésorerie!$B$9:B9)
Écart actif − passif : =ARRONDI(B8-B13;0)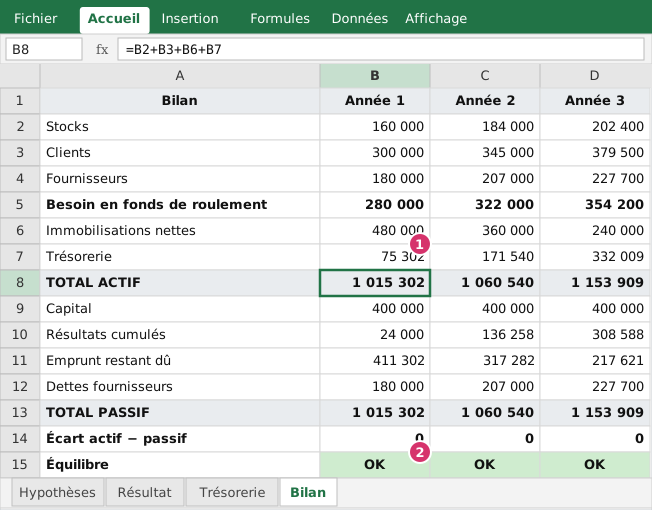 Figure 4 : le bilan. Repère 1 : le total de l’actif ; repère 2 : la ligne d’équilibre.
| Année 1 | Année 2 | Année 3 | |
|---|---|---|---|
| Immobilisations nettes | 480 000 | 360 000 | 240 000 |
| Stocks + clients | 460 000 | 529 000 | 581 900 |
| Trésorerie | 75 302 | 171 540 | 332 009 |
| Total actif | 1 015 302 | 1 060 540 | 1 153 909 |
| Capital | 400 000 | 400 000 | 400 000 |
| Résultats cumulés | 24 000 | 136 258 | 308 588 |
| Emprunt restant dû | 411 302 | 317 282 | 217 621 |
| Dettes fournisseurs | 180 000 | 207 000 | 227 700 |
| Total passif | 1 015 302 | 1 060 540 | 1 153 909 |
| Écart | 0 | 0 | 0 |
L’équilibre n’est pas un hasard : la trésorerie est le résultat de tous les flux, le bilan reprend les mêmes éléments sous forme de situations cumulées. Dès qu’on oublie une liaison, l’écart apparaît. Démonstration : si l’on omet le remboursement du capital dans le total des flux de financement, la trésorerie est surévaluée de 88 698 en année 1 et le bilan affiche un écart de 88 698 ; l’écart cumulé atteint 182 718 en année 2 et 282 379 en année 3.
Lire les trois états ensemble
- Résultat : l’entreprise est rentable mais peu (1 % de marge nette en année 1) ; la rentabilité progresse avec la croissance (5,7 % en année 3).
- Trésorerie : positive dès l’année 1, grâce à un financement suffisant (apport + emprunt = 900 000) ; la trésorerie est multipliée par plus de quatre en trois ans (75 302 puis 332 009).
- Bilan : la dette baisse de 500 000 à 217 621, les capitaux propres montent de 424 000 à 708 588.
Ce que le banquier regardera : la capacité à rembourser (l’EBE de 180 000 couvre l’annuité de 118 698 en année 1, mais avec peu de marge), la sensibilité au BFR et la trésorerie minimale. D’où l’intérêt de tester les hypothèses avec les outils de l’épisode 44.
Les erreurs classiques
- Des constantes cachées dans les formules : un taux de 20 % tapé dans une cellule du compte de résultat sera oublié.
- Oublier la variation du BFR : le plan paraît plus généreux qu’il n’est.
- Confondre dotation et décaissement : la dotation est ajoutée au résultat net dans le plan de trésorerie, car aucune somme ne sort de la banque.
- Rembourser l’emprunt en charge : seul l’intérêt est une charge ; le capital est un flux de financement.
- Forcer l’équilibre : une ligne « ajustement » qui absorbe l’écart masque l’erreur au lieu de la corriger.
À vous de jouer
Dans le classeur d’exercice :
- Complétez les onglets Résultat, Trésorerie et Bilan. La ligne d’équilibre doit afficher OK trois fois.
- Passez la marge brute de l’année 1 à 35 % : que devient le résultat net de l’année 1 ? La trésorerie de fin d’année 1 ?
- Passez les délais clients de 45 à 60 jours : que devient la trésorerie de fin d’année 1 ?
- Retirez volontairement le remboursement de capital du total de la ligne 10 : que montre la ligne d’équilibre ?
Correction. (2) Le résultat net de l’année 1 devient −90 000 (aucun impôt), et la trésorerie de fin d’année 1 passe à −37 031 : le plan n’est plus finançable sans ligne de crédit. Le bilan reste équilibré, car le modèle est cohérent même quand le résultat est mauvais. (3) À 60 jours, les créances de l’année 1 passent de 300 000 à 400 000, le BFR monte de 100 000 et la trésorerie de fin d’année 1 devient −24 698 (soit 75 302 − 100 000). (4) Le bilan montre un écart de 88 698 en année 1, puis de 182 718 et 282 379 : la trésorerie est surévaluée de la somme des remboursements, ce qui illustre la valeur du contrôle.
À retenir
- Un modèle = hypothèses, résultat, trésorerie, bilan, dans cet ordre, sans constante dans les formules.
- Résultat net + dotations − variation du BFR = flux d’exploitation ; le capital remboursé n’est pas une charge.
- Le bilan s’équilibre si les liaisons sont justes : l’écart est le détecteur d’erreur.
- Un projet rentable peut manquer de trésorerie à cause du BFR.
- Testez toujours les hypothèses (marge, délais, croissance) avant de présenter le modèle.
Épisode 46 : Power Query, pour importer et transformer des données sans formules.
Questions fréquentes
Pourquoi le bilan prévisionnel doit-il s’équilibrer ?
Parce que chaque flux est enregistré deux fois : un résultat net augmente à la fois les réserves du passif et, via la trésorerie, l’actif ; un emprunt augmente la trésorerie et la dette. Si le bilan ne s’équilibre pas, une liaison manque ou est faussée. L’équilibre ne prouve pas que les hypothèses sont bonnes, seulement que le modèle est cohérent.
Que faire si la trésorerie devient négative dans le modèle ?
C’est un résultat, pas une erreur : le modèle dit que le plan n’est pas finançable en l’état. On agit sur les hypothèses (apport, emprunt, délais clients, rythme de croissance) jusqu’à retrouver une trésorerie positive, ou on prévoit une ligne de crédit de trésorerie.
Faut-il raisonner mensuellement ou annuellement ?
Un modèle annuel sert à juger la viabilité d’un projet ; la première année, un budget de trésorerie mensuel (épisode 41) est indispensable, car les creux se situent à l’intérieur de l’année. Les deux se complètent.
Le modèle intègre-t-il la TVA et la cotisation minimale ?
Pas dans cette version simplifiée, qui est hors TVA, avec un taux d’IS de 20 % sans cotisation minimale ni contribution sociale de solidarité. Pour un dossier réel, ces éléments se rajoutent ; voir notre guide de l’IS 2026.
Articles rédigés par l’équipe du cabinet à partir des textes officiels et de la pratique des missions. Chaque article indique sa date de publication et, le cas échéant, de dernière revue.