- Un journal Excel se structure en base de données : une ligne par ligne d’écriture, avec date, journal, pièce, compte (en texte), libellé, débit et crédit.
- Chaque pièce doit s’équilibrer : une colonne d’écart par pièce (SOMME.SI du débit moins SOMME.SI du crédit) et un total général égal au débit et au crédit détectent les saisies déséquilibrées.
- Le grand livre d’un compte s’obtient en filtrant le journal sur ce compte et en calculant un solde cumulé ; le solde final doit retrouver celui de la balance.
- Excel sert à apprendre, contrôler et analyser ; la tenue de la comptabilité obligatoire relève d’un logiciel qui verrouille les écritures et conserve la piste d’audit.
Le journal est le cœur de la comptabilité : chaque opération y est enregistrée dans l’ordre chronologique, avec ses comptes mouvementés au débit et au crédit. Le grand livre en est la déclinaison par compte. Dans Excel, ces deux états ne sont pas des feuilles séparées qu’on saisit deux fois : le grand livre est une vue du journal. Cet épisode pose la structure qui servira jusqu’au bilan, à l’épisode 34.
Ce que vous saurez faire à la fin de l’épisode
- structurer un journal comme une base de données exploitable ;
- vérifier l’équilibre de chaque pièce et du journal entier ;
- extraire le grand livre d’un compte avec solde cumulé ;
- contrôler le grand livre avec un solde calculé autrement ;
- connaître les limites d’Excel pour une comptabilité officielle.
La structure du journal
Atlas Négoce démarre son exercice 2026 : 35 lignes d’écriture couvrent janvier et février (apport en capital, achats, ventes, règlements, salaires, emprunt). Les montants sont fictifs ; les comptes sont ceux du plan comptable CGNC.
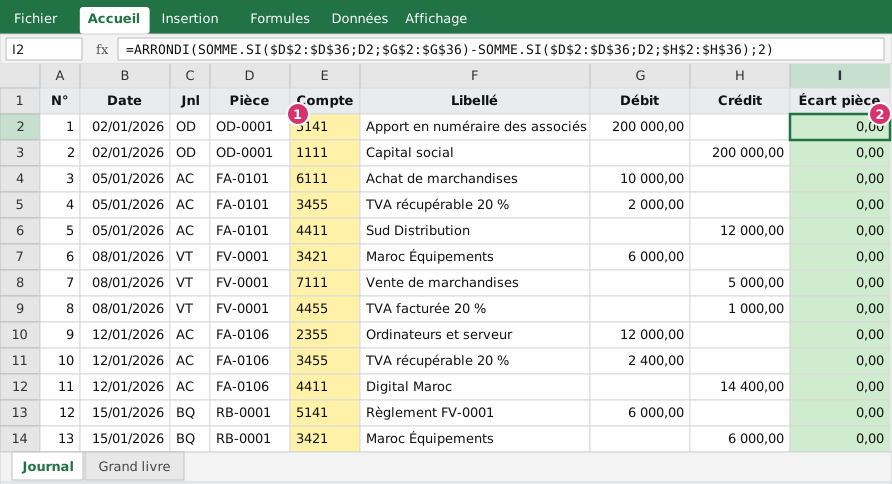 Figure 1 : le journal. Repère 1 : le compte, saisi en texte ; repère 2 : l’écart par pièce, qui doit être nul.
| Colonne | Contenu | Remarque |
|---|---|---|
| N° | Numéro de ligne | Pour retrouver l’ordre de saisie |
| Date | Date de l’opération | Vraie date (épisode 2) |
| Jnl | Code du journal | AC achats, VT ventes, BQ banque, OD opérations diverses |
| Pièce | Numéro de la pièce justificative | Une pièce = une écriture équilibrée |
| Compte | Numéro de compte CGNC | En texte (épisode 2) |
| Libellé | Description | Assemblé par formule si possible (épisode 16) |
| Débit / Crédit | Montants | Une seule des deux colonnes renseignée par ligne |
Les règles de structure de l’épisode 1 s’appliquent : en-têtes sur la ligne 1, une ligne par ligne d’écriture, aucune cellule fusionnée, aucune ligne vide. Mieux : transformez la plage en tableau Excel (épisode 8) et ajoutez des listes déroulantes sur Jnl et Compte (épisode 11), de façon que la saisie soit guidée.
Un exemple d’écriture
La facture d’achat FA-0101 de 10 000 MAD hors taxes avec 20 % de TVA s’enregistre sur trois lignes :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 6111 Achats de marchandises | Achat de marchandises | 10 000,00 | |
| 3455 État - TVA récupérable | TVA récupérable 20 % | 2 000,00 | |
| 4411 Fournisseurs | Sud Distribution | 12 000,00 |
Débit : 12 000 ; crédit : 12 000. La vente FV-0001 de 5 000 HT (TVA 1 000) est symétrique : 3421 Clients au débit pour 6 000, 7111 Ventes au crédit pour 5 000, 4455 TVA facturée au crédit pour 1 000. Le règlement d’une facture donne une écriture à deux lignes (par exemple 5141 Banques au débit, 3421 Clients au crédit).
Contrôler l’équilibre
L’invariant de la comptabilité est que, pour chaque pièce, le total des débits égale le total des crédits. Dans la colonne I, l’écart par pièce :
=ARRONDI(SOMME.SI($D$2:$D$36;D2;$G$2:$G$36)-SOMME.SI($D$2:$D$36;D2;$H$2:$H$36);2)« Pour la pièce de cette ligne, total des débits moins total des crédits, arrondi au centime ». Une pièce équilibrée donne 0,00 sur toutes ses lignes. Sous le journal, trois cellules de contrôle :
| Contrôle | Formule | Résultat |
|---|---|---|
| Total des débits | =SOMME(G2:G36) |
403 800,00 |
| Total des crédits | =SOMME(H2:H36) |
403 800,00 |
| Équilibre | =SI(ARRONDI(G38-H38;2)=0;"Équilibré";"ÉCART") |
Équilibré |
Un total général équilibré n’exclut pas qu’une pièce soit déséquilibrée si deux erreurs se compensent, d’où l’intérêt du contrôle par pièce. Nous construirons dans l’épisode 33 un jeu complet de contrôles (doublons, trous de numérotation, comptes inconnus).
Extraire le grand livre d’un compte
Le grand livre du compte 5141 (Banques) regroupe, dans l’ordre de date, tous les mouvements du compte, avec un solde cumulé.
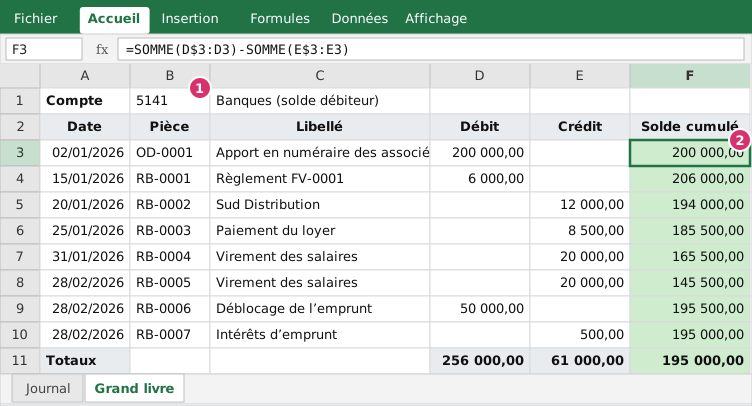 Figure 2 : le grand livre de la banque. Repère 1 : le compte choisi en B1 ; repère 2 : le solde cumulé.
Récupérer les lignes. Avec Microsoft 365 ou Excel 2021, une seule formule suffit :
=FILTRE(Journal!B2:H36; Journal!E2:E36=B1)Elle renvoie les colonnes B à H du journal pour les lignes dont le compte égale B1, et se met à jour quand on change de compte (épisode 48 sur les formules dynamiques). Avec une version plus ancienne, utilisez les filtres du journal (épisode 9) en sélectionnant le compte, puis copiez les lignes visibles avec Atteindre › Cellules visibles seulement (épisode 6), ou un tableau croisé dynamique.
Le solde cumulé. En colonne F, pour la première ligne :
=SOMME(D$3:D3)-SOMME(E$3:E3)La plage commence en D$3 (début figé) et s’arrête à la ligne courante (fin relative) : en recopiant vers le bas, elle s’étire. Le solde cumulé est positif quand le compte est débiteur, négatif quand il est créditeur (format avec parenthèses, épisode 7).
Pour le compte 5141, le résultat s’établit ainsi :
| Date | Pièce | Libellé | Débit | Crédit | Solde cumulé |
|---|---|---|---|---|---|
| 02/01 | OD-0001 | Apport en numéraire des associés | 200 000 | 200 000 | |
| 15/01 | RB-0001 | Règlement FV-0001 | 6 000 | 206 000 | |
| 20/01 | RB-0002 | Sud Distribution | 12 000 | 194 000 | |
| 25/01 | RB-0003 | Paiement du loyer | 8 500 | 185 500 | |
| 31/01 | RB-0004 | Virement des salaires | 20 000 | 165 500 | |
| 28/02 | RB-0005 | Virement des salaires | 20 000 | 145 500 | |
| 28/02 | RB-0006 | Déblocage de l’emprunt | 50 000 | 195 500 | |
| 28/02 | RB-0007 | Intérêts d’emprunt | 500 | 195 000 |
Le total des débits est de 256 000, celui des crédits de 61 000, le solde débiteur de 195 000.
Contrôler le grand livre avec une autre méthode
Un grand livre extrait à la main peut oublier une ligne. Le contrôle indépendant se fait avec SOMME.SI directement sur le journal :
=SOMME.SI(Journal!$E$2:$E$36;"5141";Journal!$G$2:$G$36)-SOMME.SI(Journal!$E$2:$E$36;"5141";Journal!$H$2:$H$36)Le résultat doit être 195 000, égal au solde du grand livre. C’est aussi le solde du compte dans la balance de l’épisode suivant : trois méthodes, un même chiffre, c’est le signe d’un fichier fiable. Pour le compte 4411 Fournisseurs, le solde est créditeur de 19 200 (crédits 12 000 + 14 400 + 4 800 = 31 200 moins débits 12 000), à retrouver en changeant B1.
Excel et la comptabilité obligatoire : une limite à connaître
Ce que nous construisons ici est un outil d’apprentissage, de contrôle et d’analyse. La tenue de la comptabilité d’une entreprise obéit à des règles précises (loi 9-88 : comptabilité régulière, chronologique, sans blanc ni altération, pièces justificatives, conservation) que résume notre article sur les obligations comptables. Un classeur Excel peut être modifié, supprimé ou antidaté sans trace : il ne garantit ni l’inaltérabilité ni la piste d’audit qu’offre un logiciel comptable. En pratique, on utilise Excel à partir des exports du logiciel : contrôler, rapprocher, analyser, présenter.
À vous de jouer
Dans le classeur d’exercice :
- Onglet Journal : complétez la colonne I (écart par pièce) et les totaux. Tous les écarts doivent être nuls.
- Changez volontairement le montant de la ligne 4 (10 000 devient 9 000) : quelle pièce est signalée ? Annulez.
- Onglet Grand livre : complétez la colonne F avec le solde cumulé. Retrouvez 195 000.
- Changez le compte en
4411et reconstituez le grand livre (filtrez le journal) : quel est le solde final ? - Contrôlez ce solde avec
SOMME.SIsur le journal.
Correction. À l’étape 2, la pièce FA-0101 (lignes 4 à 6) devient déséquilibrée de 1 000 sur les trois lignes (débit 11 000 contre un crédit de 12 000), et le total général affiche « ÉCART ». Le solde du grand livre de 5141 est de 195 000,00. Pour 4411, le grand livre contient quatre lignes (crédit 12 000, crédit 14 400, débit 12 000, crédit 4 800) et le solde final est créditeur de 19 200, confirmé par SOMME.SI.
À retenir
- Journal = base de données : une ligne par ligne d’écriture, compte en texte, débit et crédit en deux colonnes.
- Chaque pièce doit s’équilibrer : contrôle par pièce, puis total général.
- Le grand livre est une vue du journal : filtre ou
FILTRE, plus un solde cumulé à plage extensible. - Un solde se contrôle par une seconde méthode (
SOMME.SI) et doit retrouver celui de la balance. - Excel ne remplace pas un logiciel comptable pour la comptabilité obligatoire.
Épisode 32 : de ce journal, nous tirons la balance générale, avec les mouvements, les soldes et les contrôles d’équilibre.
Questions fréquentes
Peut-on tenir sa comptabilité officielle sous Excel ?
La loi 9-88 impose une comptabilité régulière, chronologique, sans blanc ni altération, avec un livre-journal et un livre d’inventaire cotés et paraphés. Un classeur Excel modifiable n’offre ni verrouillage des écritures ni piste d’audit : il convient pour des simulations, des contrôles et des analyses, pas pour remplacer un logiciel comptable.
Pourquoi saisir le débit et le crédit sur deux colonnes plutôt qu’un montant signé ?
Parce que c’est la présentation du journal comptable, qu’elle limite les erreurs de signe et qu’elle permet de contrôler l’équilibre débit = crédit par simple somme. Un montant signé est possible mais doit être converti pour la balance.
Comment extraire le grand livre d’un compte avec Excel 365 ?
Avec la fonction FILTRE : =FILTRE(Journal!B2:H36;Journal!E2:E36=B1) renvoie toutes les lignes dont le compte égale la cellule B1, et se met à jour en changeant le compte. Dans une version plus ancienne, utilisez les filtres du journal ou un tableau croisé dynamique.
Comment retrouver le solde d’un compte sans balance ?
En appliquant SOMME.SI sur le journal : =SOMME.SI(Journal!E:E;"5141";Journal!G:G)-SOMME.SI(Journal!E:E;"5141";Journal!H:H). Le résultat doit égaler le solde final du grand livre du compte.
Articles rédigés par l’équipe du cabinet à partir des textes officiels et de la pratique des missions. Chaque article indique sa date de publication et, le cas échéant, de dernière revue.