- Le rapprochement bancaire compare le relevé de la banque et le compte 5141 du grand livre pour expliquer l’écart entre les deux soldes.
- Avec NB.SI, on teste si chaque montant du relevé existe en comptabilité (et inversement) ; les lignes sans correspondance sont les éléments à analyser.
- Pour les montants identiques répétés, NB.SI.ENS ajoute la date ou le libellé comme critère supplémentaire.
- À la fin, le solde du relevé corrigé des éléments en suspens doit être égal au solde comptable corrigé.
Le rapprochement bancaire est l’un des contrôles les plus utiles d’une comptabilité : il détecte les oublis, les erreurs et les mouvements suspects. Sans logiciel de pointage, Excel fait très bien l’affaire. Voici une méthode en cinq étapes, avec les formules et des images de chaque étape.
Le principe
Le relevé de la banque et le compte 5141 de la comptabilité décrivent les mêmes mouvements, mais pas forcément au même moment. Le rapprochement :
- pointe les lignes communes ;
- isole les lignes présentes d’un seul côté ;
- les classe : éléments en suspens (qui se dénoueront seuls) ou écarts à régulariser (écriture à passer ou erreur à corriger) ;
- vérifie que les soldes corrigés concordent.
Étape 1 : préparer les deux listes
Copiez le relevé (CSV ou PDF converti) en colonnes A à C : Date, Libellé, Montant (débits en négatif, crédits en positif). Copiez le compte 5141 du grand livre en colonnes F à H avec le même signe : encaissement positif, décaissement négatif. La cohérence de signe est indispensable.
Vérifiez que les montants sont des nombres (alignés à droite). Les montants importés avec des espaces insécables ou des points comme séparateurs décimaux sont du texte : corrigez par Données > Convertir ou =CNUM(SUBSTITUE(C2;" ";"")).
Étape 2 : pointer le relevé vers la comptabilité
En D2 (statut côté banque) :
=SI(NB.SI($H$2:$H$6;C2)>0;"Pointé";"À analyser")La formule compte combien de fois le montant de C2 apparaît dans la colonne des montants comptables. S’il apparaît au moins une fois, la ligne est « Pointé ». Recopiez vers le bas.
Étape 3 : pointer la comptabilité vers le relevé
En I2 (statut côté livre), la formule symétrique :
=SI(NB.SI($C$2:$C$7;H2)>0;"Pointé";"En suspens")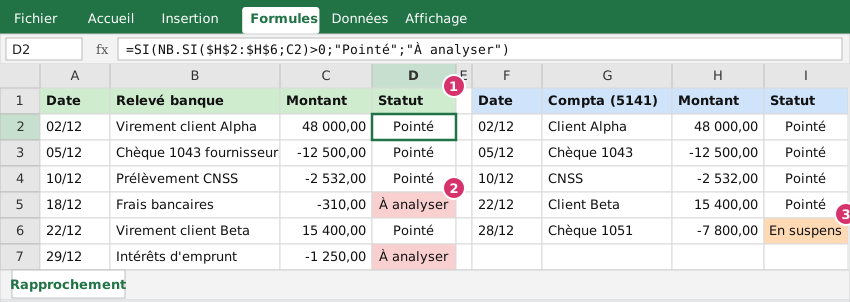 Figure 1 : le repère 1 montre la colonne Statut ; le repère 2 les lignes du relevé sans écriture ; le repère 3 un chèque émis non encore débité.
Étape 4 : interpréter les écarts
| Statut | Où | Signification | Action |
|---|---|---|---|
| À analyser (relevé) | Frais bancaires −310 ; intérêts d’emprunt −1 250 | Mouvement bancaire non comptabilisé | Passer l’écriture : 6147 / 6311 contre 5141 |
| En suspens (compta) | Chèque 1051 de −7 800 émis le 28/12 | Chèque non encore présenté à l’encaissement | Aucune écriture ; à suivre au relevé suivant |
Écritures pour l’exemple :
| Compte | Débit | Crédit |
|---|---|---|
| 6147 Services bancaires | 310 | |
| 6311 Intérêts des emprunts et dettes | 1 250 | |
| 5141 Banques | 1 560 |
Étape 5 : l’état de rapprochement
Construisez le tableau de contrôle :
| Ligne | Calcul | Exemple (MAD) |
|---|---|---|
| Solde du relevé au 31/12 | Donnée de la banque | 40 000,00 |
| − Chèques émis non débités | −7 800 | −7 800,00 |
| Solde banque corrigé | 32 200,00 | |
| Solde comptable 5141 avant régularisation | Grand livre | 33 760,00 |
| − Frais bancaires | −310 | −310,00 |
| − Intérêts d’emprunt | −1 250 | −1 250,00 |
| Solde comptable corrigé | 32 200,00 | |
| Écart | = 0 | 0,00 |
Une formule de contrôle : =SI(ARRONDI(B7-B12;2)=0;"Rapproché";"Écart à analyser").
Quand les montants se répètent
Si deux paiements identiques de 5 000 MAD existent le même mois, NB.SI risque de pointer deux lignes avec une seule correspondance. Deux parades :
- Ajouter la date :
=SI(NB.SI.ENS($H$2:$H$6;C2;$F$2:$F$6;A2)>0;"Pointé";"À analyser"). - Numéroter le pointage : une colonne « Rang » avec
=NB.SI($C$2:C2;C2)(compteur d’occurrences cumulé) et on pointe sur le couple montant + rang.
Retrouver le libellé avec RECHERCHEX
Pour aider à comprendre une ligne « À analyser », on peut chercher le même montant en valeur absolue dans la compta :
=RECHERCHEX(C5;$H$2:$H$6;$G$2:$G$6;"Introuvable")La fonction renvoie le libellé correspondant au montant, ou « Introuvable ». Si vous avez une version d’Excel sans RECHERCHEX (antérieure à 2021), utilisez =SIERREUR(INDEX($G$2:$G$6;EQUIV(C5;$H$2:$H$6;0));"Introuvable").
Visualiser avec la mise en forme conditionnelle
Sélectionnez D2:D7 et I2:I6, Accueil > Mise en forme conditionnelle > Règles de mise en surbrillance > Texte qui contient : « analyser » en rouge, « suspens » en orange. Les anomalies sautent aux yeux (voir alertes automatiques).
Un état de rapprochement complet, chiffré
Voici l’état d’un compte bancaire à la fin du mois (en MAD). Les écarts viennent d’opérations enregistrées d’un côté seulement :
| Élément | Montant |
|---|---|
| Solde du relevé bancaire | 485 200 |
| + Remises enregistrées en comptabilité, non encore créditées par la banque | + 15 000 |
| − Chèques émis non encore débités par la banque | − 32 000 |
| Solde bancaire ajusté | 468 200 |
| Solde comptable avant régularisation (compte 5141) | 469 700 |
| − Frais bancaires du relevé, non encore comptabilisés | − 1 500 |
| Solde comptable ajusté | 468 200 |
| Écart | 0 |
Le rapprochement est bon quand les deux soldes ajustés sont égaux. Les opérations en suspens côté banque (remises non créditées, chèques non débités) ne donnent lieu à aucune écriture : elles disparaîtront d’elles-mêmes au relevé suivant. Les opérations connues de la banque seulement (frais, virement reçu non identifié, prélèvement) demandent une écriture de régularisation :
| Compte | Débit | Crédit |
|---|---|---|
| 6147 Services bancaires (à compléter de la TVA éventuelle sur commissions) | 1 500 | |
| 5141 Banques | 1 500 |
Les formules de contrôle
Avec le relevé dans la feuille « Relevé » (colonne C : montant) et la comptabilité dans « Compta » (colonne C : montant) :
| Contrôle | Formule |
|---|---|
| Montant du relevé retrouvé en comptabilité ? | =NB.SI(Compta!$C:$C;C2) (0 = à examiner) |
| Total des opérations non pointées côté relevé | =SOMME.SI(F:F;"À examiner";C:C) |
| Solde ajusté banque | =C2+SOMME.SI(H:H;"remise en suspens";G:G)-SOMME.SI(H:H;"chèque en suspens";G:G) |
| Écart final | =Solde_banque_ajuste-Solde_compta_ajuste (doit afficher 0) |
Les causes d’écart les plus fréquentes
| Cause | Traitement |
|---|---|
| Chèque émis non encore encaissé par le bénéficiaire | En suspens, pointer au relevé suivant |
| Remise de chèques ou d’effets non encore créditée | En suspens, vérifier la date de valeur |
| Frais, commissions, agios du relevé | Écriture de régularisation |
| Virement reçu non identifié | Compte d’attente, puis imputation au client après recherche |
| Prélèvement non autorisé ou inconnu | Contestation auprès de la banque, compte d’attente |
| Erreur de saisie en comptabilité | Écriture rectificative |
| Chèque impayé (rejeté) | Contre-passation de la remise, relance du client |
Un écart sans explication au bout de deux relevés n’est plus un écart de timing : il faut alerter le responsable financier.
Un cas complet avec trois écarts à régulariser
Le relevé bancaire du mois de mars présente les mouvements suivants (extrait). Le compte 5141 de la comptabilité présente les siens.
| Opération | Relevé | Comptabilité | Statut |
|---|---|---|---|
| Virement client Atlas | 120 000 | 120 000 | Pointé |
| Chèque n° 4521 fournisseur Rif | −32 000 | −32 000 | Pointé |
| Chèque n° 4522 fournisseur Sahara | −32 000 | En suspens : non encore débité | |
| Remise de chèques du 29 mars | 15 000 | En suspens : non encore créditée | |
| Frais de tenue de compte | −1 500 | À comptabiliser | |
| Prélèvement assurance | −8 400 | À comptabiliser (contrat d’assurance) | |
| Virement reçu sans référence | 22 000 | À identifier (compte d’attente) |
Trois opérations « connues de la banque seulement » demandent un traitement :
| Opération | Écriture | Montants |
|---|---|---|
| Frais de tenue de compte | Débit 61473 Frais et commissions sur services bancaires, crédit 5141 | 1 500 |
| Prélèvement d’assurance | Débit charge d’assurance, crédit 5141 | 8 400 |
| Virement reçu sans référence | Débit 5141, crédit compte d’attente (compte de régularisation) en attendant l’identification du client | 22 000 |
Le solde comptable ajusté devient : solde comptable avant régularisation − 1 500 − 8 400 + 22 000 = solde ajusté. Il doit égaler le solde bancaire ajusté (relevé + remise en suspens − chèques en suspens). Le virement non identifié sera imputé au client après recherche : une relance auprès des clients dont l’échéance correspond au montant, ou une demande de précision à la banque.
Pointer avec NB.SI.ENS quand les montants se répètent
Dans les comptes réels, plusieurs opérations ont le même montant (loyer mensuel, salaires). Pour éviter de pointer deux fois la même ligne, croisez le montant et la date ou la référence.
| Besoin | Formule |
|---|---|
| Compter les lignes comptables correspondant à la fois au montant et à la date du relevé | =NB.SI.ENS(Compta[Montant];[@Montant];Compta[Date];[@Date]) |
| Compter avec une tolérance de 3 jours sur la date | =NB.SI.ENS(Compta[Montant];[@Montant];Compta[Date];">="&[@Date]-3;Compta[Date];"<="&[@Date]+3) |
| Repérer les doublons dans le relevé | =NB.SI.ENS([Montant];[@Montant];[Date];[@Date])>1 |
| Marquer comme « pointé » | =SI(NB.SI.ENS(...)>0;"Pointé";"À examiner") |
Une colonne « Rang » (=NB.SI.ENS($C$2:C2;C2;$B$2:B2;B2)) numérote les occurrences successives d’un même couple montant-date, ce qui permet de ne pointer qu’une fois chaque ligne.
Suivre les écarts sur plusieurs mois
Un tableau de suivi évite l’accumulation d’écarts anciens.
| Mois d’origine | Nature | Montant | Statut | Date de régularisation |
|---|---|---|---|---|
| Janvier | Chèque émis non débité | 18 500 | Régularisé en février | 08/02 |
| Février | Virement non identifié | 22 000 | Imputé au client Rif | 12/03 |
| Mars | Frais de tenue de compte | 1 500 | Comptabilisé | 31/03 |
| Mars | Chèque 4522 en suspens | 32 000 | En attente |
Règle de bonne pratique : tout écart de plus de 60 jours est analysé par le responsable financier. Un chèque non encaissé depuis plusieurs mois peut être périmé ou perdu : il faut contacter le bénéficiaire, voire faire opposition.
La conformité de l’état de rapprochement
L’état mensuel doit être daté, signé par la personne qui le prépare et visé par une personne indépendante (responsable financier ou dirigeant). Il est archivé avec le relevé et les justificatifs. Un état sans signature ni date n’a pas de valeur probante devant un auditeur. Pour le contrôle interne, le rapprochement est réalisé par une personne qui n’a pas accès aux paiements (voir l’article sur la séparation des tâches).
Gagner du temps avec Power Query
Pour des relevés de plusieurs milliers de lignes, automatisez :
- Importer le relevé (CSV ou Excel) et le grand livre du compte 5141 dans Power Query.
- Nettoyer : formats de dates, montants (séparateur décimal), suppression des lignes d’en-tête répétées.
- Fusionner les deux requêtes sur le montant et la date (jointure externe complète) pour faire apparaître les lignes orphelines de chaque côté.
- Filtrer les lignes sans correspondance : ce sont les écarts à traiter.
- Actualiser chaque mois en remplaçant simplement les fichiers sources.
La requête, construite une fois, est réutilisable : le temps de rapprochement passe de plusieurs heures à une demi-heure. Le contrôle humain reste nécessaire pour qualifier chaque écart, mais la recherche automatique supprime le pointage manuel.
Bonnes pratiques
- Signer et dater l’état de rapprochement (celui qui rapproche n’est pas celui qui paie).
- Conserver l’état avec les relevés (obligation de conservation de dix ans).
- Suivre les éléments en suspens d’un mois sur l’autre : un chèque en suspens depuis plus de 6 mois est un point d’alerte.
- Rapprocher chaque compte bancaire séparément, y compris les comptes en devises.
- Archiver le classeur avec la date d’arrêté dans le nom.
Un modèle de rapprochement bancaire prêt à l’emploi est disponible dans nos ressources.
Cas particuliers et situations limites
Un virement est scindé en plusieurs lignes dans la banque. Regrouper les lignes du relevé (tableau croisé ou SOMME.SI.ENS par référence) avant de pointer avec l’écriture comptable unique.
Plusieurs écritures comptables correspondent à un seul mouvement. Même traitement dans l’autre sens : regrouper les écritures par pièce et par date avant la comparaison.
Le relevé est en devises. Pointer en devise d’abord (montants identiques), puis contrôler l’écart de change en dirhams par différence entre l’écriture comptable et la contre-valeur du jour.
Le montant est identique mais la date très éloignée. Une tolérance de date (±3 à 5 jours ouvrés) est raisonnable pour les chèques ; au-delà, l’écriture est signalée pour examen, car elle peut cacher un décalage de comptabilisation ou une erreur.
Le fichier du relevé change de format d’une banque à l’autre. Utiliser Power Query avec une requête par banque qui homogénéise les colonnes (date, libellé, débit, crédit) avant le pointage.
À retenir
Un rapprochement bancaire réussi repose sur trois habitudes : un pointage dans les deux sens (relevé vers comptabilité, puis comptabilité vers relevé), un état de rapprochement signé et daté chaque mois, et un suivi des écarts anciens de plus de 30 jours. L’automatisation par NB.SI.ENS ou Power Query accélère le pointage, mais le jugement humain reste indispensable pour qualifier chaque écart.
En résumé
Pointer dans les deux sens, régulariser les opérations connues de la banque seule, laisser en suspens les opérations connues de l’entreprise seule, signer et dater l’état de rapprochement, suivre les écarts de plus de 30 jours : une routine mensuelle d’une heure sécurise la trésorerie.
Questions fréquentes
Pourquoi un solde du relevé diffère-t-il du solde comptable ?
Pour des éléments enregistrés d’un côté seulement : chèques émis non encore débités, remises non encore créditées, frais et agios non comptabilisés, virements reçus non enregistrés, erreurs de saisie. Le rapprochement les identifie.
Que faire d’un frais bancaire non comptabilisé ?
Il s’enregistre en comptabilité : débit 6147 « Services bancaires », crédit 5141, avec la TVA le cas échéant. C’est un écart à régulariser côté livre, pas un élément en suspens.
Les montants identiques posent-ils un problème ?
Oui : NB.SI compte les occurrences d’un montant, pas la correspondance une à une. Ajoutez la date ou le numéro de pièce avec NB.SI.ENS, ou numérotez les lignes pointées (colonne Pointé = 1) pour éviter qu’un même montant serve deux fois.
À quelle fréquence rapprocher ?
Au moins une fois par mois, et à la clôture annuelle avec le relevé au 31 décembre et celui de janvier. Le rapprochement mensuel est un contrôle clé de trésorerie.
Articles rédigés par l’équipe du cabinet à partir des textes officiels et de la pratique des missions. Chaque article indique sa date de publication et, le cas échéant, de dernière revue.